事業承継の相談先を役割から選ぶ
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
事業承継の相談先は、いま決めたいことと相手が担う役割から選びます。売るか継がせるか未定なら公的窓口、相手探しの支援を頼む段階なら仲介者やFA、税務・契約の個別判断には税理士や弁護士というように、相談の目的を分けられます。
「後継者がいないとき、最初から仲介会社に行くべきか」と迷うことがあります。後継候補や会社に残したいものをまだ整理していないと、支援者へ何を頼むかも決めにくくなります。
本記事では売り手経営者が使える窓口を、公的支援、民間の相手探し、税務・法務の三つの相談目的から整理します。支援者の実名評価や個別の依頼先の指定は行わず、最初の面談で持参する情報まで示します。
本記事で分かること
- 公的窓口が扱う相談と準備する情報
- 仲介者・FA・金融機関の役割の違い
- 税務と契約を専門家につなぐ論点
結論:事業承継の相談先の種類と役割(早見表)
事業承継の相談先選びとは、承継方法を検討する段階と必要な専門判断に合わせて窓口を分けることです。引継ぎ・売却・廃業の選択肢を並べてから、今ほしい情報を一つ言葉にします。以下は中小企業庁「事業承継の支援策」と「中小M&Aガイドライン(第3版)」を2026年10月21日に確認した整理です。
| 相談の目的 | 主な相談先 | 売り手が持つ資料 | 根拠・関連 |
|---|---|---|---|
| 承継の選択肢を整理 | 事業承継・引継ぎ支援センター | 経営者の希望、決算書 | 中小企業庁「事業承継の支援策」・2026年10月21日 |
| 相手探しと交渉の支援 | 仲介者・FA | 譲渡範囲、秘密情報の一覧 | 中小M&Aガイドライン第3版・同日 |
| 借入や保証の確認 | 取引金融機関 | 借入契約書、返済の資料 | 中小M&Aガイドライン第3版・同日 |
| 税制・申告の確認 | 税理士 | 株主名簿、決算書 | 事業承継税制の記事・同日 |
| 契約の解釈 | 弁護士 | 契約書、説明資料 | 中小M&Aガイドライン第3版・同日 |
窓口の名前を一つだけ選ぶ必要はありません。公的窓口で方向を整理し、取引の具体化に応じて民間の支援者や専門家を使い分けます。
公的窓口で整理できること
事業承継・引継ぎ支援センターは承継全般の公的な相談先です。親族や従業員への承継と第三者への引継ぎを、売り手の状況に合わせて相談できます。
| 相談時の状態 | 伝えること | 先に見つける資料 |
|---|---|---|
| 後継候補が未定 | 続けたい事業と経営者の希望 | 決算書、事業の概要 |
| 親族・従業員候補がいる | 候補者の意思と現在の担当 | 株主名簿、組織の情報 |
| 第三者への譲渡を考える | 会社全体か一部事業か | 契約一覧、秘密情報の範囲 |
相談の対象と地域の窓口
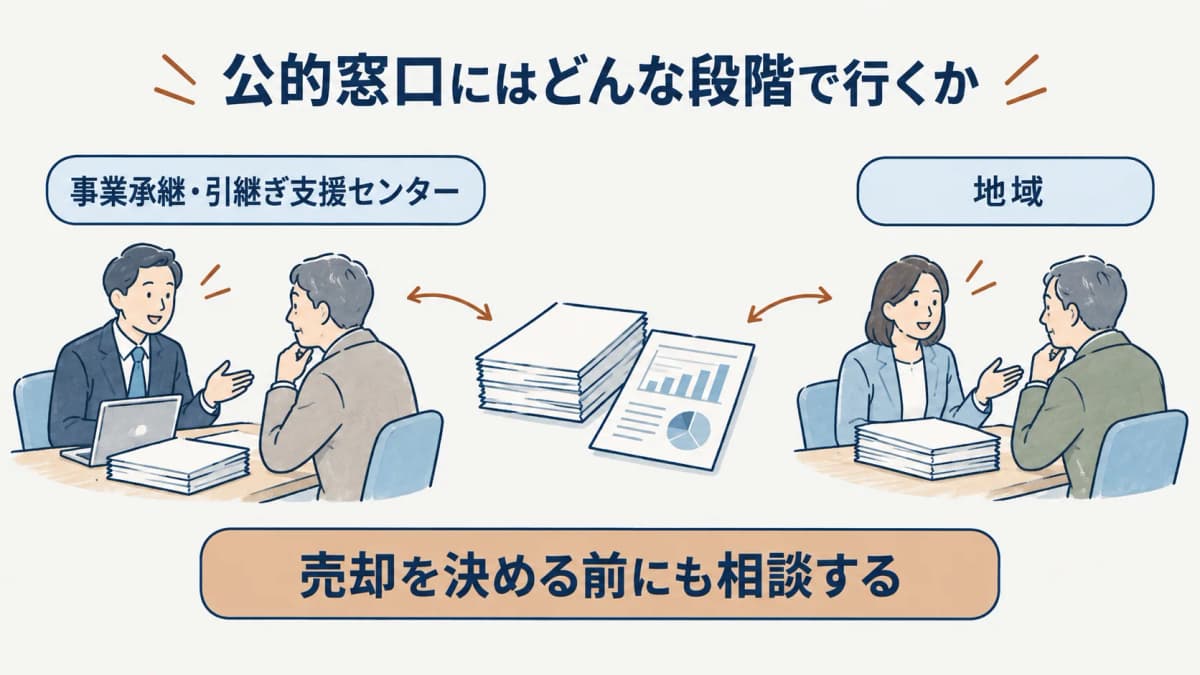
中小企業庁「事業承継の支援策」は、事業承継・引継ぎ支援センターが事業承継全般の相談対応や計画の策定、M&Aのマッチング支援などを原則無料で実施すると案内しています(2026年10月21日確認)。売り手は売却を決める前でも、後継候補がいないことや、廃業も選択肢にあることを話せます。原則無料という説明は公的窓口の対象業務についてのもので、民間支援者の費用を意味しません。
地域の窓口は中小企業基盤整備機構の「事業承継・引継ぎ支援センター」ページで探せます(2026年10月21日確認)。相談に先立って会社名、所在地、主な事業、経営者の希望を簡潔にまとめると、最初の面談で話す順番ができます。制度の個別適用や契約の法的判断は、その場で確定したと考えず、必要な専門家につなぎます。
相談の入口では、売却という結論を持っていなくても、経営者の年齢、事業の継続希望、後継候補の有無を伝えられます。相談先に最初から相手探しを求めるのか、選択肢の整理から始めたいのかを言葉にすると、紹介される支援の範囲を理解しやすくなります。
持参する事業情報
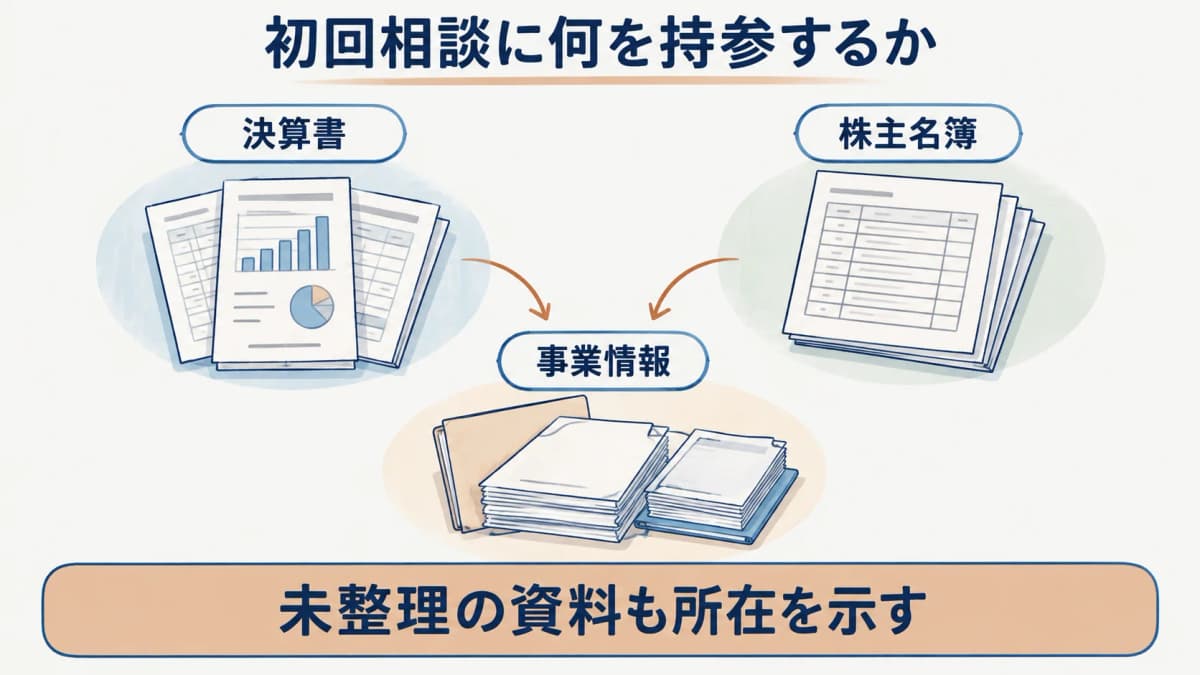
最初の相談には、会社の事業概要と決算書、株主名簿の所在、借入契約書の有無を整理しておきます。全てを最初に開示する必要はありませんが、売り手が把握している情報と未確認の点を分けて伝えると、次に集める資料が明確になります。会社を残す目的が雇用なのか取引先への供給なのか、経営者の希望も別に記します。
決算書は事業の規模や資金の状況を説明する手がかりで、経営者の退任希望そのものを示す資料ではありません。反対に希望だけを伝えても、借入や継続中の契約は共有できません。資料の不足が分かったら「不明」のまま控え、会計担当者や金融機関に確認します。承継方法の整理も相談メモを作る助けになります。
決算書を持参する場合は、その数字だけで事業の状態を説明しようとしないでください。主要顧客、従業員が担う工程、経営者しか知らない契約も簡潔に一覧にします。未整理の資料は所在と担当者を示せば、次回までに何を集めるか相談しやすくなります。
民間支援者を役割から分ける
仲介者とFAは契約関係と関与の仕方を確かめて選ぶ相手です。名称だけで売り手への支援範囲を推測しません。
候補先探索の関与
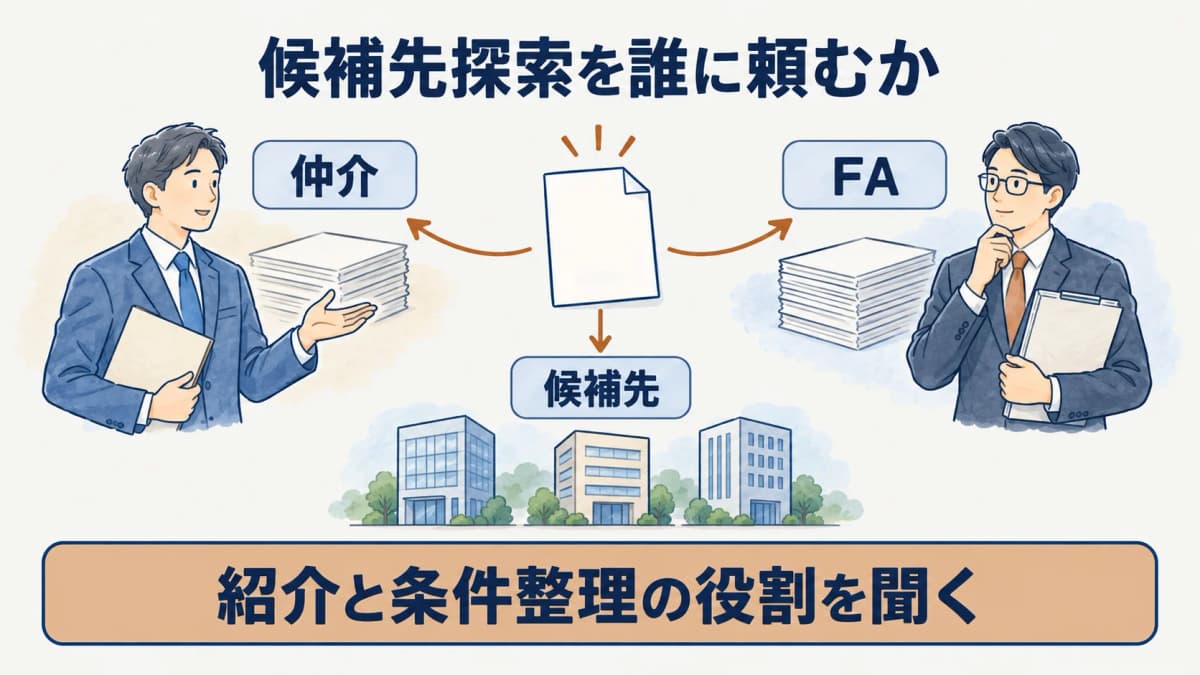
仲介者は売り手と相手方の間に立って取引を支援し、FAは依頼した当事者の側で助言や支援を行う役割として整理できます。ただし実際に何をするかは各契約の業務範囲を見る必要があります。売り手は候補先探索、面談の調整、条件の伝達のどこまでを頼みたいかを書き、秘密情報を誰に渡すかも合わせて確認します。
取引金融機関から承継の相談先を紹介される場合もあります。金融機関との借入・保証の相談と、仲介者への相手探しの依頼は別です。紹介先を知っただけで契約する必要はなく、担当者、費用が発生する条件、他の支援者への相談の扱いを聞きます。ガイドライン第3版の記事には説明を求める項目をまとめています。
候補先探索を頼むときは、紹介数だけを期待値にしないことが大切です。売り手が残したい事業や人の条件を先に伝え、候補先にどの情報を示すのかを聞きます。匿名の概要を誰が作り、実名を出す前に誰が確認するかも、業務範囲に含むか質問します。
契約と報酬の発生場面
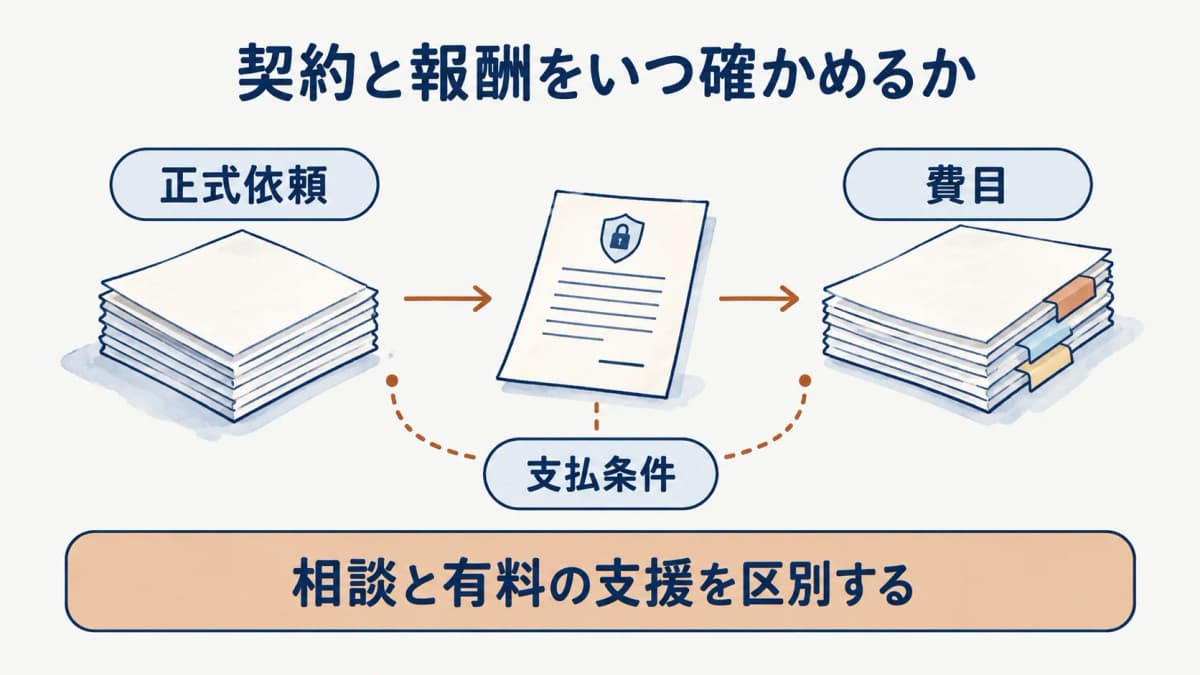
民間支援者と契約する前には、報酬の名称だけでなく、いつ、何をした場合に支払いが生じるかを確かめます。中小M&Aガイドライン第3版は手数料の額と算定基準、相手方の手数料についての説明を扱っています(中小企業庁、2024年8月改訂公表、2026年10月21日確認)。業務範囲と費目を別々の欄で読み、説明内容を重要事項説明書と契約書に照らします。
専任条項や契約終了後の報酬条件も、契約を選ぶ前に確認する項目です。費用の相場や「得な」契約を一般化することはできません。条件を理解できないまま署名せず、条項の意味を支援者に質問し、法的な判断が必要なら弁護士に契約書を示します。
支援者との契約は、初回相談の内容と後の正式な依頼を区別して読みます。費用が生じる段階、途中で検討を止めた場合の扱い、相手方から受ける報酬の説明を同じ紙面に並べます。契約条項の当否を自分だけで決めず、不明点は弁護士へ持参します。
税務・法務の論点を専門家につなぐ
税務上の適用と契約の解釈は別の専門判断です。相談先が重なる場面でも、同じ質問を全員に投げるより、資料と論点を対応させます。
税制・申告についての相談
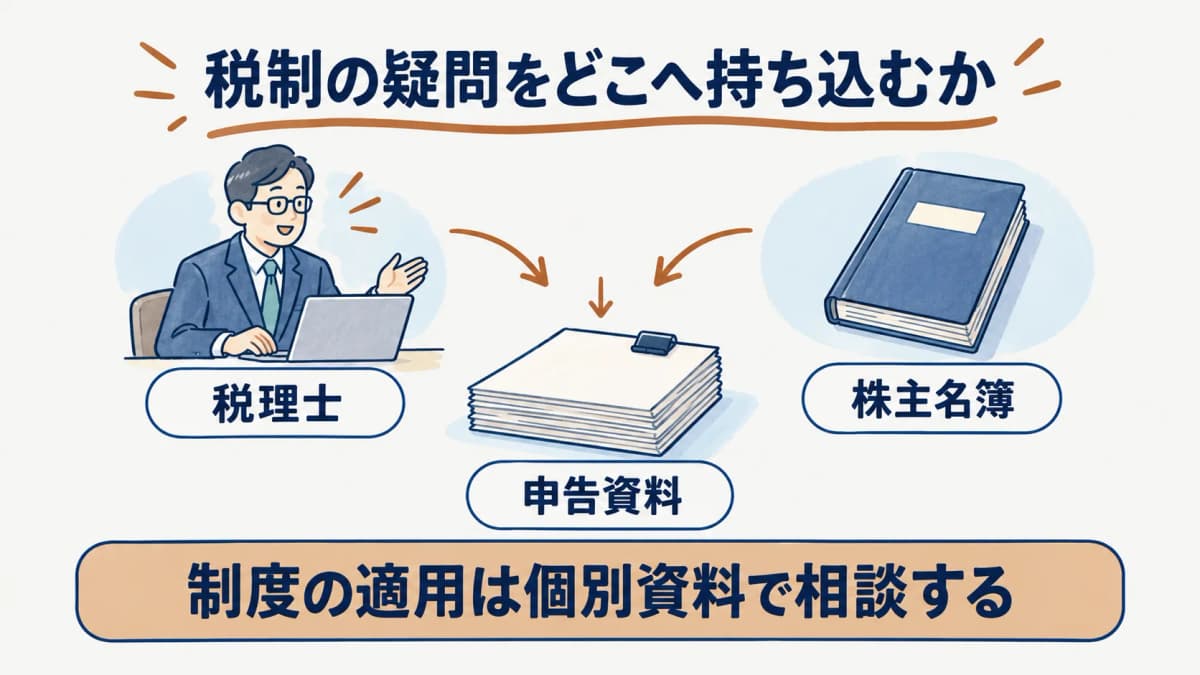
親族や従業員への承継を考えるとき、事業承継税制の名前を聞くことがあります。一般措置と特例措置、贈与と相続では根拠条文が分かれるため、会社がどれに当たるかを記事だけで決められません。税理士には現在の株主名簿、後継候補、株式の移転を考える時期を示し、制度の適用と申告について相談します。
特例承継計画や都道府県の認定は、税務申告とは別に確認する手続です。事業承継税制の読み分けで条文と期限の違いを見てから、手元の資料を専門家へ渡します。具体的な税額や株式の評価を、この一般的な説明だけから推測しないことが大切です。
税務相談では、承継の候補時期、株式の持ち主、既存の贈与や相続に関する資料をそろえます。制度の期限だけで適用を決めるのではなく、計画提出と実際の移転が別の段階であることを確認します。税額の見通しや申告は税理士に個別の資料を示してください。
契約・紛争についての相談
仲介契約の専任・テール条項、株式譲渡や事業譲渡の契約、相手方との説明の食い違いは、弁護士に持ち込む論点です。売り手はどの版の契約書を受け取り、どの説明をいつ聞いたかを残します。契約の名称だけでは有効性や変更の必要性は分からないため、問題の箇所と経緯を一緒に示します。
会社法上の手続を確かめる場合は、定款と株主名簿に加えて、譲渡したい事業や資産の一覧も必要です。株式譲渡と事業譲渡の手続を読むと質問の入口を整理できます。公的窓口、民間支援者、税理士、弁護士の役割を分ければ、一人の支援者に全判断を委ねずに進められます。
法務の相談には、定款、株主名簿、借入契約書、支援者との契約案など、質問に対応する文書を持ち込みます。売り手が「何を守りたいか」を伝えると、契約や保証について確認すべき点が明確になります。回答の前提となった資料の版も控えておきます。
相談先を決める前に、今わかっていることとまだ分からないことを分けたメモを作ります。たとえば株主の意向は確認済みでも、借入の保証や従業員への説明は未整理かもしれません。窓口ごとに同じ資料を渡し、回答が異なる論点は理由を聞くと、次に専門家へ持ち込む質問が明確になります。
相談記録には日付、担当者、示した資料、回答の前提を残し、会社の状況が変わったら再確認します。家族や株主にも共有する事項は、相談時点と公表時点を区別します。相談後は、次に連絡する窓口、持参する資料、確認する順番を短く書き出します。
まとめ
事業承継の相談先は、方向を整理する窓口、相手探しを支援する人、税務と法務を判断する専門家に分かれます。売り手は決算書と株主名簿の所在、後継候補の意思、希望する引継ぎ範囲を一枚のメモにすると相談を始めやすくなります。
相談内容を組み立てる際は引継ぎの選択肢とガイドラインの説明項目を参照し、進め方の記事一覧から関連する手順へ進められます。
よくある質問
- Q. 売却を決める前でも公的窓口に相談できますか
- 売却を決める前でも事業承継・引継ぎ支援センターに相談できます。中小企業庁「事業承継の支援策」は、事業承継全般の相談対応などを原則無料で行うと案内しています(2026年10月21日確認)。後継候補の有無、会社で残したいもの、廃業も考えているかを分けて伝えると、相談の目的を共有できます。
- Q. 仲介者と税理士は同じ相談先ですか
- 仲介者と税理士は同じ役割の相談先ではありません。仲介者には候補先との接触や取引の進行について業務範囲を確認し、税理士には承継に伴う税制の適用や申告などの個別の税務を相談します。契約条項の法的判断は弁護士の領域です。複数の相手に相談するときは、決算書や株主名簿など渡す資料の範囲も分けてください。
- Q. 相談前に会社の何をまとめればよいですか
- 相談前には、事業の概要、経営者の希望、後継候補の状況、決算書と借入契約書の所在をまとめます。公的窓口ではまず選択肢を整理し、民間支援者には依頼したい業務、税理士には株式と税制、弁護士には契約上の疑問を伝えます。分からない項目は空欄にせず「未確認」と記しておくと、次に確認する相手が明確になります。
出典
本記事の出典は に内容を確認しています。
- 1.事業承継の支援策(chusho.meti.go.jp)
- 2.中小M&Aガイドライン(第3版)(chusho.meti.go.jp)
- 3.事業承継・引継ぎ支援センター(shoukei.smrj.go.jp)