会社を引き継ぐ・売る・畳む選択肢と進め方
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
会社の行く先は、引き継ぐ相手と事業を続けるかどうかを分けて考えると整理できます。親族や従業員に任せる道、第三者へ引き継ぐ道、会社を畳む道は、必要な資料も関わる人も異なります。後継候補がまだ決まっていなくても、各案を並べて検討できます。
「子どもに継ぐ意思があるか聞けず、売却と廃業のどちらを考えるべきか分からない」という悩みは珍しくありません。候補者の存在だけで進路を決めると、本人の意思や会社に残る契約を見落としやすくなります。
本記事では親族、従業員、第三者への承継と廃業の入口を、売り手経営者が確認できる事実から整理します。個別の譲渡方法や税務は会社ごとに異なるため、論点を持って相談先を選ぶところまでを扱います。
本記事で分かること
- 後継候補の意思と経営体制の確かめ方
- 第三者への譲渡範囲と秘密保持の初動
- 廃業を考える際に残る債務と関係者
結論:事業承継の選択肢と進め方(早見表)
事業承継とは、経営を次の担い手につなぐために、承継先と会社の扱いを決める過程です。候補者がいるか、本人に意思があるか、事業のどこを残したいかを別々に見ます。まず進め方のカテゴリで全体をつかみ、制度を確かめる際は法令・制度のカテゴリを参照できます。
| 選択肢 | 引継ぎ先 | 最初に確かめること | 根拠・関連 |
|---|---|---|---|
| 親族内承継 | 親族の候補者 | 本人の意思と経営を担う準備 | 中小企業庁「事業承継の支援策」・2026年10月21日確認 |
| 従業員承継 | 社内の候補者 | 本人の意思と経営体制 | 中小企業庁「事業承継の支援策」・2026年10月21日確認 |
| 第三者承継 | 社外の相手 | 株式か事業か、残したい範囲 | 中小企業庁「中小M&Aガイドライン(第3版)」・2026年10月21日確認 |
| 廃業 | 引継ぎ先を置かない | 債務、契約、従業員への対応 | 会社法第471条・第475条・2026年10月21日確認 |
この表は結論を急ぐための順位表ではありません。たとえば親族に候補がいても、本人が引き受ける意思を持つかを聞く前に第三者承継を外す必要はありません。事情を整理してから公的窓口や専門家に相談すると、検討の前提を共有しやすくなります。
後継候補の有無で分ける承継の入口
候補者の存在と本人の意思は別々の確認事項です。家族関係や勤続年数だけで承継を決めず、本人がどの役割を担いたいか、会社がどの体制で続けられるかを確かめます。
| 候補 | 本人への確認 | 会社側で見る資料 |
|---|---|---|
| 親族 | 経営を担う意思と希望する時期 | 株主名簿、定款、経営者の担当業務 |
| 従業員 | 引き受けたい役割と必要な支援 | 組織図、決算書、借入契約書 |
| 未定 | 内外の候補を探す余地 | 事業の内容、主要契約、残したい資源 |
親族候補の意思と準備期間
親族の名前が挙がっていても、その人が経営を引き受ける意思を示したとは限りません。売り手は本人に希望を聞く機会を設け、自分が引き続き担う仕事と、次の経営者へ渡したい仕事を書き分けます。株主名簿と定款を見れば、現在の株式と意思決定の形を示せますが、本人の意思そのものは書類から読み取れません。
準備に要する時間を一律に決めることもできません。候補者が現場を理解しているか、金融機関や取引先との関係を誰が担っているかで、引継ぎの論点は変わります。親族への承継に伴う税制を検討する場合も、税額や適用可否をここで決めず、制度の資料を持って税理士に確認します。
家族との会話では、経営者が考える承継の時期と本人が考える仕事の将来像を別の欄に残します。意見が一致していないなら、候補者の名前を確定情報として支援者に伝えず、次に確認する日を決めておきます。
最初の面談で候補者が話した言葉と、経営者が受け取った意味に差があれば、その場で確認します。後から資料だけを見ても意思の変化は分からないため、話した時点の希望を記録しておきます。
従業員候補の意思と経営体制
従業員承継では、候補者の勤務実績と、会社を率いる意思を区別します。担当部門を知っていることと、資金繰り、採用、取引先との交渉を引き受けられることは別の話です。売り手は経営上の決定を誰が行っているかを洗い出し、候補者がまだ経験していない役割を言葉にします。
決算書や借入契約書も、候補者へ説明する会社の実態をそろえる資料になります。借入や経営者保証の扱いは当事者と金融機関の確認が要るため、候補者への期待だけで解決を前提にできません。候補者が迷っている段階なら、親族内承継や第三者承継と並べたまま相談して構いません。
従業員候補については、現在の権限と将来求める決定を区別すると、引継ぎに必要な支援が見えます。本人に経営の全責任をすぐ負わせる前提を置かず、経理や営業のどの仕事を誰が補うかを話し合います。
第三者へ引き継ぐ場合に整理する範囲
第三者承継では会社全体と個別の事業を分けて見ることが大切です。株式を譲る話と、特定の事業・資産を譲る話では、洗い出す契約と手続の入口が変わります。
譲渡範囲と引き継ぎたいもの
会社全体を残して経営者を替えたいのか、一部の事業を引き継いでもらいたいのかを先に言葉にします。株式譲渡を考えるなら株主名簿と定款、事業譲渡を考えるなら事業ごとの顧客、設備、契約の一覧が出発点です。中小企業庁「中小M&Aガイドライン(第3版)」は、売り手がM&Aを検討する過程と支援者の役割を説明しています(2024年8月改訂公表、2026年10月21日確認)。
事業譲渡では対象となる資産と契約の境界を明らかにし、会社に残るものも数えます。会社法第467条は事業の全部または重要な一部の譲渡などについて株主総会の承認を定めていますが、個々の案件での要否は対象範囲と定款を踏まえた確認が必要です。どの方法が有利かを決める前に、引き継ぎたい対象を弁護士らに示せる形にします。
譲渡範囲の一覧には、会社に残すものを併記すると、契約相手に伝える内容が明確になります。たとえば資産の所有者が会社と経営者個人で異なる場合は、名義を確かめる欄を設け、条件の交渉と資料整理を混ぜないようにします。
相談先と秘密保持の初動
会社名を伏せた概要と、決算書や顧客名を含む詳細資料は同じ範囲で渡せません。最初の相談では事業の輪郭、経営者の希望、後継候補の状況を説明し、相手が変わる段階で秘密保持契約書と開示範囲を確かめます。特に従業員や主要顧客の情報は、検討に必要な時点と閲覧できる人を記録すると共有範囲を追えます。
公的な事業承継・引継ぎ支援センターは、親族内承継からM&Aまでの相談対応などを原則無料で行うと中小企業庁「事業承継の支援策」に記載されています(2026年10月21日確認)。民間の仲介者に相談する場合は、業務範囲、報酬の発生条件、秘密情報の扱いを契約前に聞きます。税務は税理士、契約の判断は弁護士に持ち込む論点を分けておくと、相談先ごとの役割が明確になります。
秘密保持の範囲は相手によって変わるため、相談時のメモと候補先へ渡す資料を別に保管します。担当者が変わったときも、共有済みの版を追えるよう、資料名と日付を残しておくと説明の食い違いを防ぎやすくなります。
引継ぎが難しいときの廃業の入口
廃業も会社の行く先を考える選択肢です。第三者承継が成立するかを予測してから検討を始める必要はなく、会社に残る債務や契約を同じ資料から整理できます。
会社に残る債務と契約
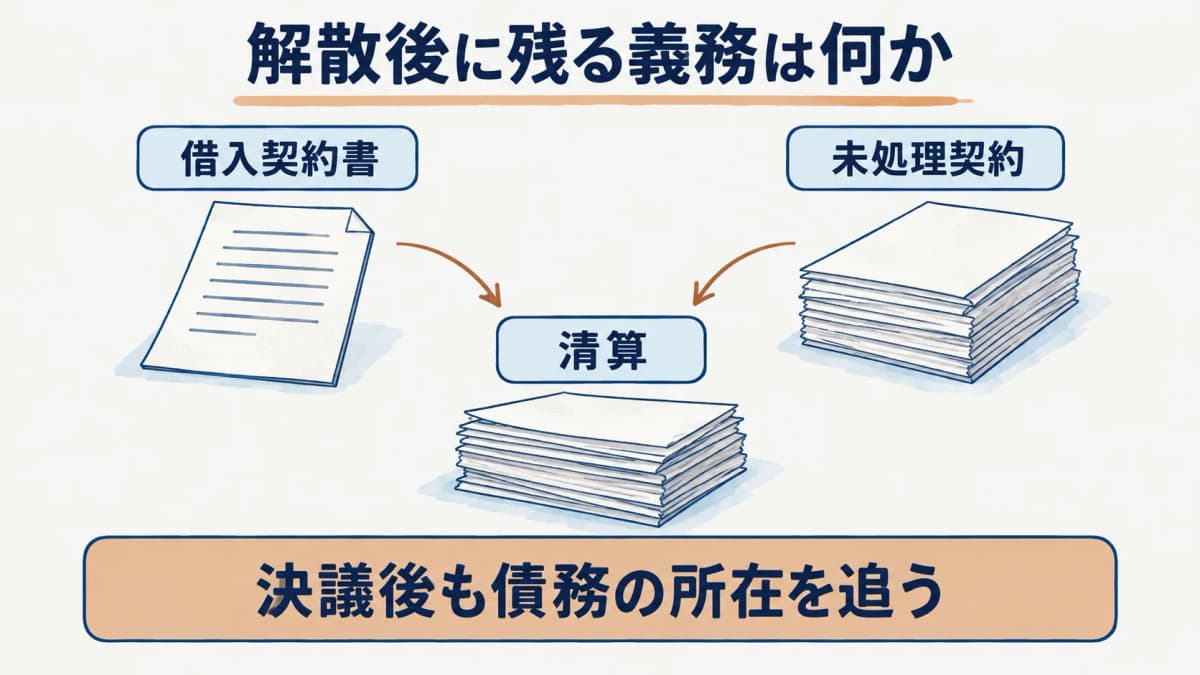
株式会社では、株主総会の決議が解散事由の一つです。解散した会社は清算の手続に入り、残る資産と債務を扱います。会社法第471条、第475条を踏まえると、解散を決めただけで借入や取引先への支払義務が消えるわけではありません(2026年8月12日施行版、2026年10月21日確認)。
借入契約書、賃貸借契約、継続中の発注を一覧にすると、誰への連絡と支払いが残るかを確認できます。経営者個人の保証が付いている場合は、会社の清算と保証の扱いを混同せず、金融機関と弁護士に契約ごとの状況を示します。公告や清算の進め方も会社の実情で異なるため、手続を始める前に専門家へ確認します。
会社の借入と経営者の保証は、同じ相手先に関わっていても別の約束です。契約書の名義を確認し、会社の清算で扱う債務と、個人に関わる相談事項を分けると、金融機関へ質問すべき内容が具体的になります。
従業員・取引先への影響
廃業を検討する際は、従業員の雇用と、取引先の未履行の注文を別の表にします。誰が担当する案件なのか、引渡し前の製品や預かり物があるかを確認しないまま、全員に同じ内容を一斉に伝えると質問に答えられません。契約上の期限や説明の要否は書面ごとに確認し、労務については社会保険労務士や弁護士に相談します。
経営者が守りたいものが雇用なのか、顧客への供給なのかによって、承継と廃業の比較に必要な情報は変わります。選択肢を検討する段階では、売却額や実現可能性を決めつけず、未処理の契約と希望を分けて相談します。業種・状況別の記事にも目を通すと、自社で残したい資源を具体化できます。
従業員と取引先への説明も同じ時点にまとめません。未履行の注文を先に洗い出すと、影響を受ける相手と必要な連絡が見え、経営者がまだ決めていないことを確定事項として伝えずに済みます。
まとめ
会社を継がせるか、第三者へ引き継ぐか、畳むかは、候補者の意思と譲渡範囲、残る債務を確かめてから考えます。まず株主名簿、決算書、借入契約書の所在を確認し、経営者の希望と書類で分かる事実を分けてください。
制度の根拠を調べる際は法令・制度のカテゴリ、状況別の論点を探す際は業種・状況別のカテゴリから進められます。
よくある質問
- Q. 後継者が決まっていなくても相談できますか
- 後継者が未定でも、事業承継・引継ぎ支援センターに相談できます。中小企業庁「事業承継の支援策」は、同センターが事業承継全般の相談対応などを原則無料で行うと案内しています(2026年10月21日確認)。候補者探しと廃業の検討を同時に抱えている場合は、決算書、主要契約、経営者の希望を分けて伝えると、相談の入口を整理できます。
- Q. 親族に引き継ぐことと会社を売ることは同じですか
- 親族内承継と第三者への売却は、引継ぎ先と確認する手続が異なります。親族に引き継ぐ場合も株式や経営の移転を考えますが、第三者へ譲るときは会社全体か事業の一部か、契約や秘密情報をどこまで引き継ぐかが前面に出ます。会社法の手続や税務上の扱いは取引の形によって異なるため、希望する範囲を書き出して弁護士・税理士に確認します。
- Q. 承継を検討するとき最初に書き出すものは何ですか
- 最初に後継候補、会社の財務と契約、経営者の希望を書き出します。候補者がいるときは本人の意思を別に確かめ、未定なら第三者への譲渡も検討の表に残します。決算書、株主名簿、借入契約書を所在まで書き、経営者が残したい雇用や取引関係を区別すると、公的窓口や専門家に相談する際の説明が具体的になります。
出典
本記事の出典は に内容を確認しています。
- 1.中小M&Aガイドライン(第3版)(chusho.meti.go.jp)
- 2.事業承継の支援策(chusho.meti.go.jp)
- 3.会社法(2026年8月12日施行版)(laws.e-gov.go.jp)