事業承継税制の一般措置と特例措置をどう読み分けるか
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
事業承継税制は、法人版の一般措置と特例措置を分けて読むと要件の所在が見えます。同じ「株式の承継」でも、贈与と相続では根拠条文が異なります。特例では計画を提出する期限と、贈与・相続が対象になる期間も別々です。
「特例の期限までに会社の引継ぎを全部終えなければならないのか」という疑問は、異なる日付を一つにまとめると生じます。まずどの措置の、どの段階の日付なのかを確かめる必要があります。
本記事では非上場株式等を扱う法人版に絞り、条文、特例承継計画、都道府県の認定、申告の順に確認します。個別の会社が制度を使えるかどうかや税額は、会社と後継者の事情を踏まえて税理士に確認してください。
本記事で分かること
- 一般措置・特例措置と贈与・相続の条文の対応
- 特例承継計画から認定、申告へ進む順序
- 計画提出期限と贈与・相続の対象期間の違い
結論:事業承継税制の一般措置と特例措置(早見表)
法人版事業承継税制とは、一定の要件を満たす非上場株式等の承継について納税猶予などを定める制度です。下表は租税特別措置法の2026年10月16日施行版と中小企業庁の公表資料を2026年10月21日に確認したものです。承継の選択肢を整理したうえで、対象となる措置を特定します。
| 措置と移転 | 根拠条文 | 計画・認定 | 期限の読み方 |
|---|---|---|---|
| 一般措置・贈与 | 租税特別措置法第70条の7 | 特例承継計画は不要 | 特例の提出期限を当てはめない |
| 一般措置・相続 | 同法第70条の7の2 | 特例承継計画は不要 | 特例の対象期間と分ける |
| 特例措置・贈与 | 同法第70条の7の5 | 特例承継計画、認定、税務申告を確認 | 計画提出と贈与の期間は別 |
| 特例措置・相続 | 同法第70条の7の6 | 特例承継計画、認定、税務申告を確認 | 計画提出と相続の期間は別 |
これは適用可否の判定表ではありません。措置の区分を決めてから、後継者、株式、会社の状態、承継の経緯に関する資料を税理士と都道府県の窓口に示します。
一般措置と特例措置の条文をたどる
贈与と相続は別の条文です。さらに一般措置と特例措置が分かれるため、「事業承継税制」の一語で条件を読むと、どの規定の話か曖昧になります。
| 法人版の区分 | 贈与の条文 | 相続の条文 |
|---|---|---|
| 一般措置 | 租税特別措置法第70条の7 | 同法第70条の7の2 |
| 特例措置 | 同法第70条の7の5 | 同法第70条の7の6 |
| 個人版との境界 | 個人の事業用資産は第70条の6の8 | 同資産は第70条の6の10 |
贈与側の条文と対象
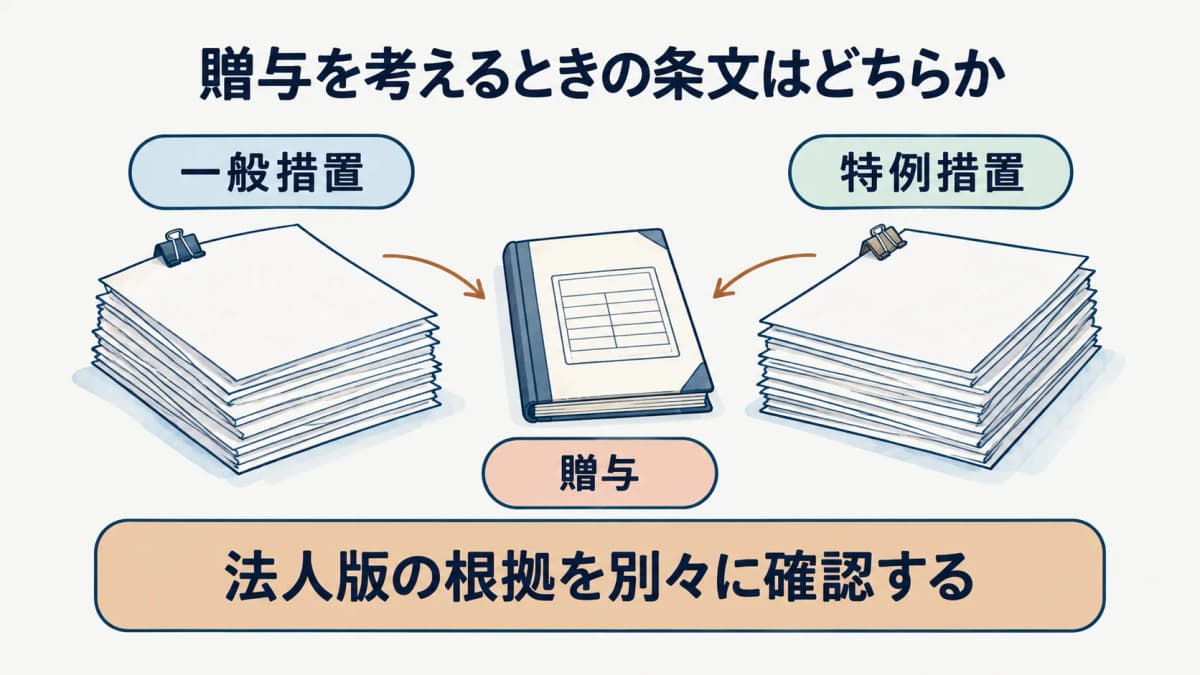
現経営者が生前に株式を渡す話なら、まず贈与側の条文を見ます。法人版の一般措置は租税特別措置法第70条の7、特例措置は第70条の7の5です。条番号が近くても、後者には特例承継計画など別に確認すべき入口があります。条文の題名に「非上場株式等」が含まれるため、個人事業の設備を承継する制度と混ぜません。
税の猶予は「贈与したから自動で受けられる」という意味ではありません。会社、贈与者、後継者に関する要件と、認定・申告の資料を確認する必要があります。株主名簿から株式の現状を把握し、贈与の予定を具体化した段階で税理士へ相談します。上記の条文番号は租税特別措置法の2026年10月16日施行版を2026年10月21日に確認した値です。
贈与の予定を税理士へ伝える際には、贈与者と予定する後継者の関係を図にし、株主名簿のどの株式を考えているかを示します。条文の番号だけを尋ねるより、どの移転を前提に制度を調べるかが明確になります。
株式の移転を検討する前に、株主名簿の更新日と現在の保有者を確かめます。税理士が条文を当てはめる際に、誰の株式を誰へ移す想定かという前提が曖昧だと、一般措置と特例措置の相談も混乱します。
相続側の条文と対象
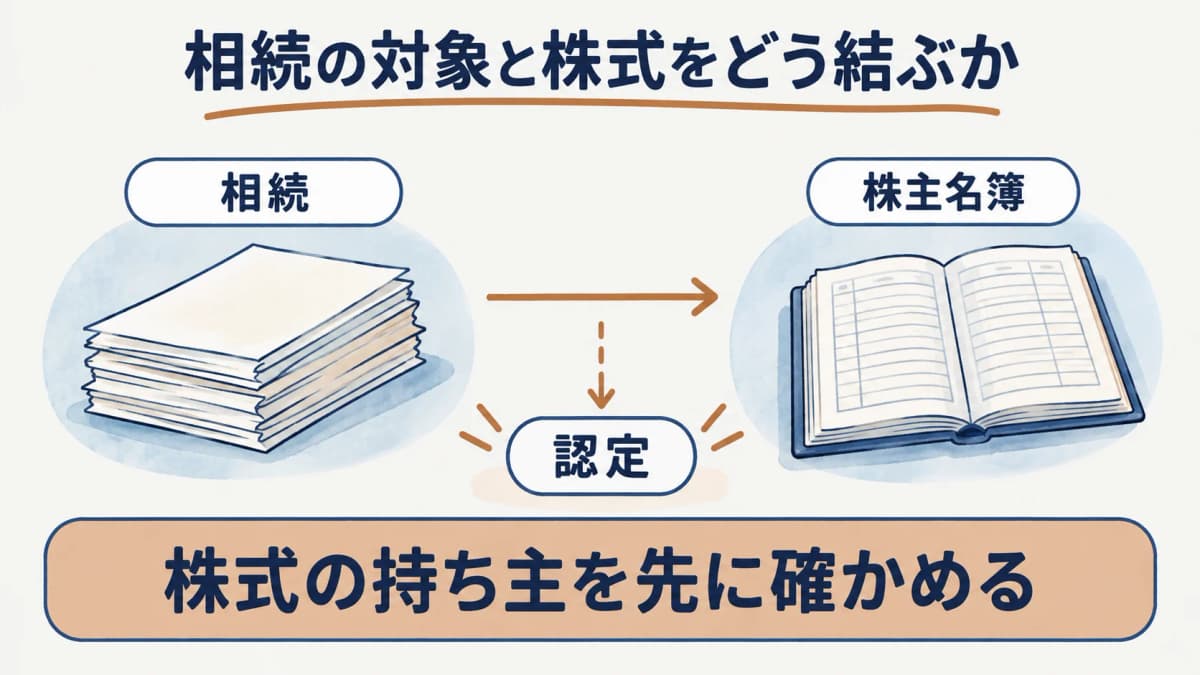
相続によって非上場株式等を取得する場合は、一般措置の第70条の7の2と特例措置の第70条の7の6を読み分けます。贈与の規定をそのまま相続の説明へ流用すると、取得の原因と手続がずれます。将来の相続を見込む段階でも、現在の株主と予定する後継者を整理しておくと、相談時に何を確認したいかが明確になります。
相続が起きる日を予定表どおりに決めることはできません。特例の対象期間を読みながらも、個別の認定や申告を見通すには、その時点の法令・公表資料を確認する必要があります。相続税の具体的な申告や税負担は税理士に相談し、売り手側で先に株主名簿と定款をそろえておきます。
相続側は予定を立てる段階と、実際に相続が起きて申告を考える段階を分けます。売り手が今できるのは株主と会社の情報を整理することであり、将来の時点の法令や申告条件まで現在の資料で確定することではありません。
特例承継計画と認定の順序
計画の提出と都道府県知事の認定は別の段階です。計画を出した事実と、制度の適用要件を満たすかという判断を一つにしないでください。
相続が起きた場合に誰が会社の資料へアクセスできるかも、経営者が準備できることです。保管場所を特定し、後継候補に必要な情報をどの順で渡すかを話し合っておけば、税制の検討と会社運営の継続を分けて考えられます。
計画の記載事項と提出先
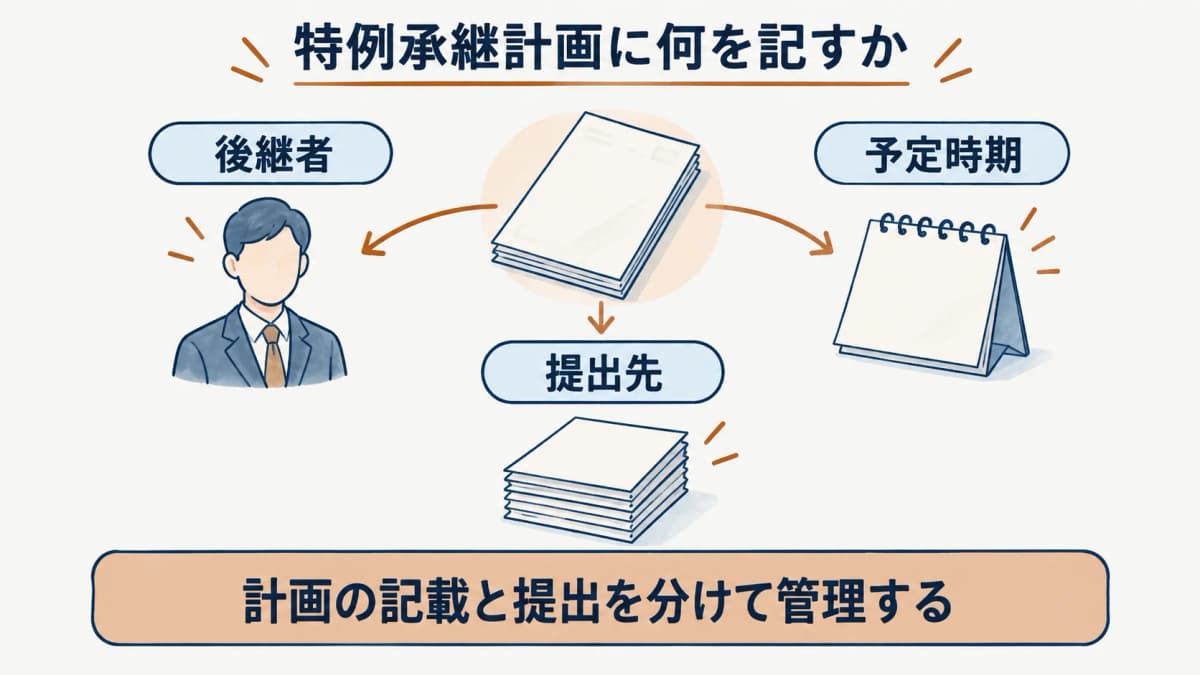
中小企業庁「法人版事業承継税制(特例措置)」は、特例承継計画を都道府県庁に提出すると案内しています。計画には後継者の氏名、承継の予定時期、承継時までの経営見通し、承継後の事業計画などを記します。認定経営革新等支援機関の指導と助言を受ける点も、同資料に示されています(2026年10月21日確認)。
売り手は、後継者の意思を確かめたうえで、決算書と事業の見通しを説明できる状態にします。用紙だけを先に埋めても、予定時期や今後の経営を現実の資料とつなげられません。提出先、様式の版、具体的な記載内容は都道府県庁と支援機関に確認し、税務の見通しは税理士に相談します。
計画の欄に将来の見通しを書くときは、決算書に記載された過去の数字と経営者の予測を混同しません。後継者と相談してまだ決まっていない点を洗い出し、様式の記載方法は都道府県の案内で確かめます。
認定から税務申告へつながる経路
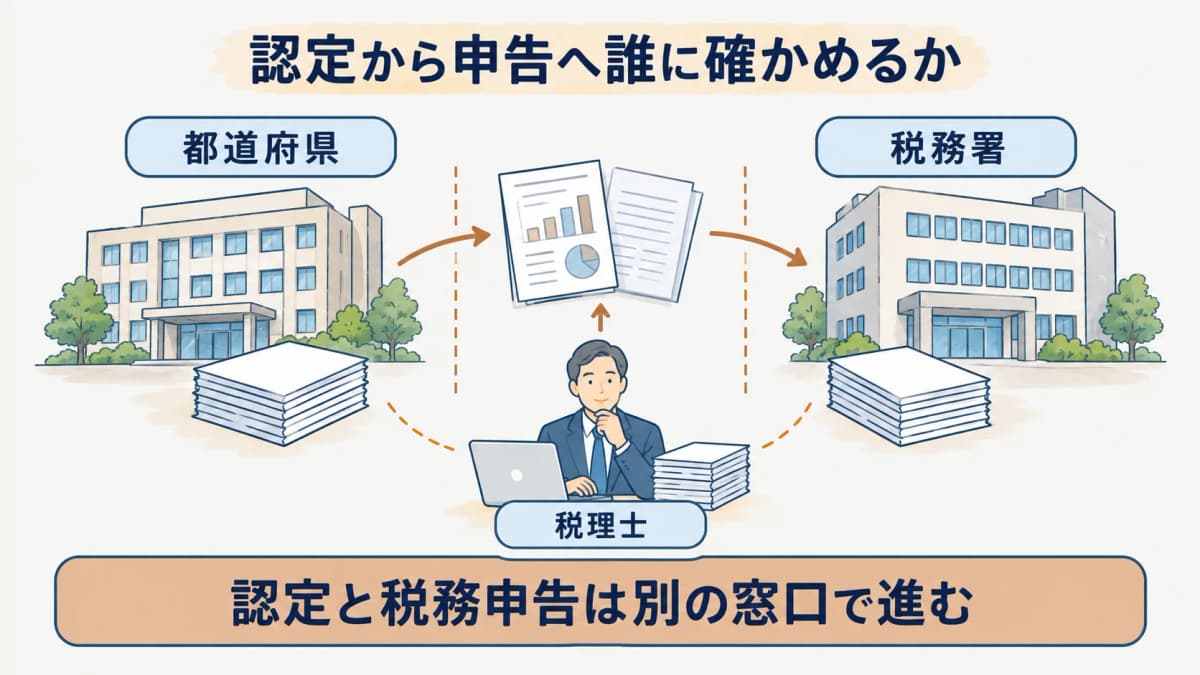
計画を提出した後も、都道府県知事の認定と税務申告という別の手続があります。認定の法律上の入口は「中小企業における経営の承継の円滑化に関する法律」第12条、都道府県が処理する事務は第17条に記されています。同法の2024年3月15日施行版を2026年10月21日に確認しました。認定の書類と税務署へ出す資料を同じものとして扱わないことが重要です。
認定を受けた後の年次報告や継続届出についても、中小企業庁の資料には提出先と時期が示されています。承継前の準備だけで終わる制度ではないため、誰が書類を保管し、誰が報告を担当するかを決めます。ただし申告方法や適用可否は個別の事情に依存するため、提出書類を税理士と都道府県の窓口に照らして確認します。
認定を受けたという事実だけでは税務署への届出や申告の内容まで分かりません。都道府県へ提出した資料と税理士へ渡す資料の写しを対応させ、担当者の交代後もどの段階まで終えたか追える形で保管します。
期限を確認するときの版管理
計画の提出期限と贈与・相続の対象期間は違う日付です。期限を一つだけ控えると、入口の手続と株式の承継が起きる期間を取り違えます。
提出期限と対象期間を別に表示
中小企業庁の公表ページが示す特例承継計画の提出期限は、2027年9月30日です。一方、租税特別措置法第70条の7の5と第70条の7の6に書かれた法人版特例措置の贈与・相続の対象期間は、2018年1月1日から2027年12月31日までです。いずれも2026年10月21日に確認した値で、計画の提出と承継の対象期間を入れ替えて読めません。
二つの日付は資料にも別の行で記録すると誤解を防げます。予定している承継の形、計画を提出したか、後継者が誰かを添えて、税理士に最新の扱いを確認します。税制の期限は改正で動くことがあるため、古い説明資料だけで判断しないでください。
カレンダーには「計画提出」と「贈与・相続の対象期間」を別の行に書きます。後継者と話す予定日も別に置けば、相談の時点でどの日付が法令・公表資料の値で、どの日付が会社の希望かを説明できます。
改正の公表元と確認日の記録
制度の情報を確認するときは、租税特別措置法の条文、中小企業庁の制度ページ、国税庁の税務情報を区別します。条文は制度の根拠、制度ページは計画の様式や提出先を確かめる材料です。検索結果の見出しにある日付だけでは、どの版を説明しているか分かりません。手元のメモには資料名と確認日を付け、後で同じ情報をたどれるようにします。
本記事で掲げる条文は2026年10月16日施行版、計画期限を含む公表資料は2026年10月21日確認です。今後の税制改正について大綱や検討段階の説明を見かけても、成立した規定や施行後の期限として扱わず、最新の条文と所管庁の案内を確認します。税額の試算や選択は税理士が個別の資料を見て行う相談事項です。
制度の資料には公表日と確認日が混在します。公表日が古いという理由だけで条文の値が失効したと考えず、反対に新しいニュースの見出しだけで改正済みと決めず、現在の条文と中小企業庁のページを並べて確認します。
中小企業庁「事業承継の支援策」は、事業承継・引継ぎ支援センターの承継全般の相談対応などを原則無料と案内しています(2026年10月21日確認)。税制の個別判断は税理士に相談し、承継の方向を整理する窓口として同センターも利用できます。
まとめ
法人版事業承継税制は一般措置と特例措置を分け、さらに贈与と相続の条文を分けて読みます。特例承継計画の提出期限と贈与・相続の対象期間は別に確認し、どの資料のどの版を見たかを残します。最初の資料として株主名簿と決算書の所在を確かめてください。
承継方法をまだ絞っていない場合は引継ぎ・売却・廃業の選択肢を参照し、制度の関連記事から確認を進められます。
よくある質問
- Q. 特例承継計画の提出期限はいつですか
- 特例承継計画の提出期限は、2026年10月21日に確認した中小企業庁「法人版事業承継税制(特例措置)」では2027年9月30日です。これは法人版特例措置の贈与・相続の対象期間の終わりである2027年12月31日と別の日付です。提出先は都道府県庁と案内されており、提出前に最新の様式と期限を確認してください。
- Q. 一般措置にも特例承継計画が必要ですか
- 一般措置には、特例措置のための特例承継計画は必要ありません。法人版でも贈与は租税特別措置法第70条の7、相続は第70条の7の2が根拠で、特例措置とは条文を分けて読みます(2026年10月16日施行版、2026年10月21日確認)。制度全体の適用には別の条件があるため、会社と後継者の状況を税理士に示して確認します。
- Q. 税制の適用を受けられる会社かここで判定できますか
- 税制の適用可否は、一般的な制度説明だけでは判定できません。一般措置と特例措置のどちらを検討するかに加え、会社、株式、先代経営者、後継者、手続の経緯を確認する必要があります。計画と認定の手続は都道府県庁、税務上の適用や申告は税理士に、現在の株主名簿と決算書を示して相談してください。
出典
本記事の出典は に内容を確認しています。
- 1.租税特別措置法(2026年10月16日施行版)(laws.e-gov.go.jp)
- 2.法人版事業承継税制(特例措置)(chusho.meti.go.jp)
- 3.中小企業における経営の承継の円滑化に関する法律(laws.e-gov.go.jp)
- 4.事業承継の支援策(chusho.meti.go.jp)