中小M&Aガイドライン第3版で仲介者とFAの説明を確かめる
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
中小M&Aガイドライン第3版を読むと、支援者に説明を求める項目を契約前に整理できます。報酬の額だけでなく、支払条件、契約が続く範囲、相手方との関係を別々に確かめることが大切です。ガイドライン自体が売り手の個別契約の良し悪しを判定するわけではありません。
「相手方にも手数料があると言われたが、自社の契約とどう関係するか分からない」と迷うことがあります。専任条項やテール条項の名前を聞いても、どの期間と相手を対象にするかが見えなければ判断材料が足りません。
本記事では中小企業庁が公表する第3版の位置づけを確認し、手数料、契約条項、利益相反の順に読みます。売り手が支援者に聞く質問を示し、条項の有効性や修正の当否は契約書を見られる弁護士に確認します。
本記事で分かること
- 手数料の支払時期と算定基準の確認項目
- 専任条項とテール条項が扱う範囲
- 仲介とFAで異なる相手方との関係
結論:中小M&Aガイドライン(第3版)が求めること(早見表)
中小M&Aガイドライン第3版とは、中小企業庁が中小M&Aの当事者と支援機関に示した指針です。法令に基づかない指針で、法律や行政の認定とは異なります。正式名称は「中小M&Aガイドライン(第3版)-第三者への円滑な事業引継ぎに向けて-」で、2024年8月30日に改訂が公表されました(2026年10月21日確認)。会社の承継方法を整理した後、支援を頼む範囲と照らして読めます。
| 説明テーマ | 売り手が確認する文書 | 支援者への質問 | 出典・確認日 |
|---|---|---|---|
| 報酬の発生 | 契約書・重要事項説明書 | どの段階で何が発生するか | 中小M&Aガイドライン第3版・2026年10月21日 |
| 算定基準 | 手数料の説明資料 | 何を基準額とするか | 同第3版・2026年10月21日 |
| 相手方手数料 | 重要事項説明書 | 相手方の手数料をどう説明するか | 同第3版・2026年10月21日 |
| 専任・テール | 契約書の該当条項 | 対象と期間はどこまでか | 同第3版・2026年10月21日 |
| 利益相反 | 支援範囲の説明 | 双方との関係をどう管理するか | 同第3版・2026年10月21日 |
表の質問は、どの支援者にも同じ答えがあるという意味ではありません。支援を受ける内容と契約書の記載を対応させ、説明と書面にずれがあれば契約前に聞き直します。
手数料の説明を受けるときの論点
手数料は発生条件と算定基準を合わせて読む必要があります。名前が同じ成功報酬でも、基準額や最低報酬の定めによって、契約書上の計算の入口は異なります。
| 説明項目 | 書面で探す場所 | 確認する時点 |
|---|---|---|
| 着手・中間・成功報酬 | 報酬条項と支払条件 | 契約前と各段階の前 |
| 最低報酬 | 成功報酬の算定欄 | 契約前 |
| 相手方の手数料 | 重要事項説明の欄 | 契約前と関係が変わる時 |
支払い段階と最低報酬
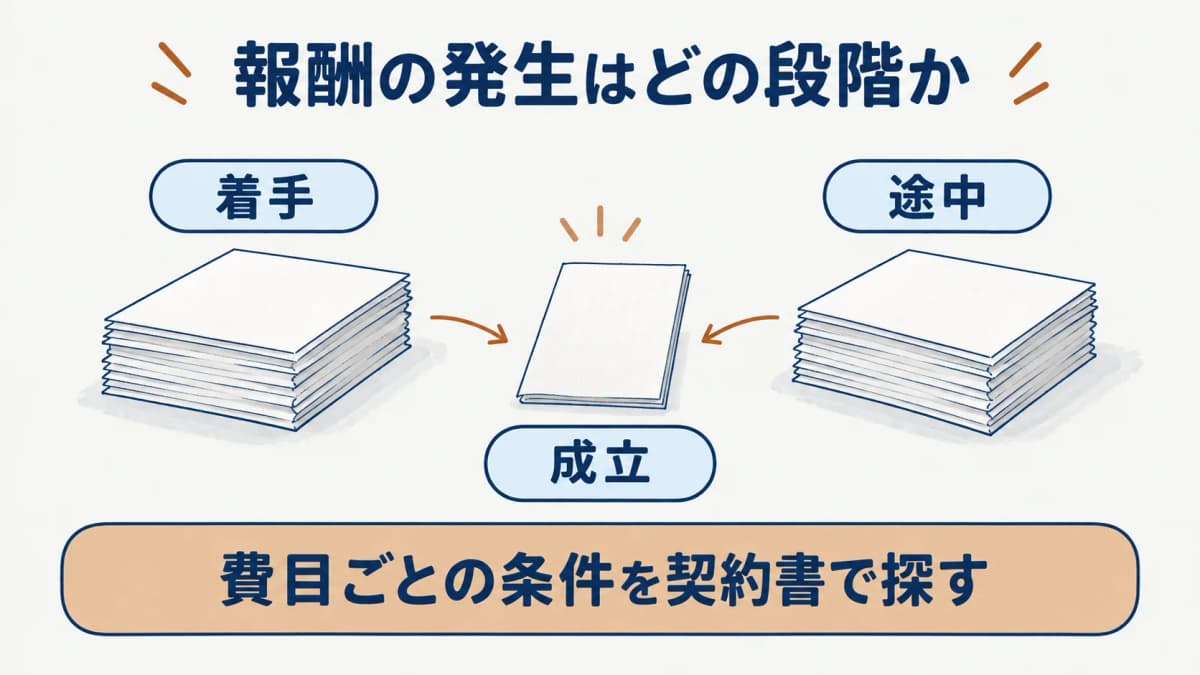
中小M&Aガイドライン第3版は、支援の内容と対価、手数料の額について説明すべき事項を示しています。売り手は着手時、途中の合意時、最終的な成立時に何が発生するかを、契約書の語と対応させて尋ねます。支払時期だけでなく、途中で検討をやめた場合に費目が残るかも、文言を確かめる論点です。
レーマン方式の説明を受けるときは、率の前に何を基準となる価額にするかを聞きます。第3版の本体は基準となる価額と最低手数料を扱っており、計算の土台が違えば同じ表を見ても意味が変わります。金額の相場から契約の妥当性を結論づけず、売り手の契約書に書かれた費目と発生条件を整理して弁護士に確認します。
説明を受けた後は、費目の名称、発生条件、計算の基準を一つの表に移します。書面と口頭説明で呼び方が違う場合は、どの条項を指すのかその場で尋ね、後から同じ説明を再現できるようにします。
報酬の説明資料に例示が載っていても、それが売り手の契約に適用されるとは限りません。例示と契約書の語を照らし、同じ基準額を使っているか、どの業務に対応する対価かを一つずつ質問します。
相手方から受ける手数料の説明
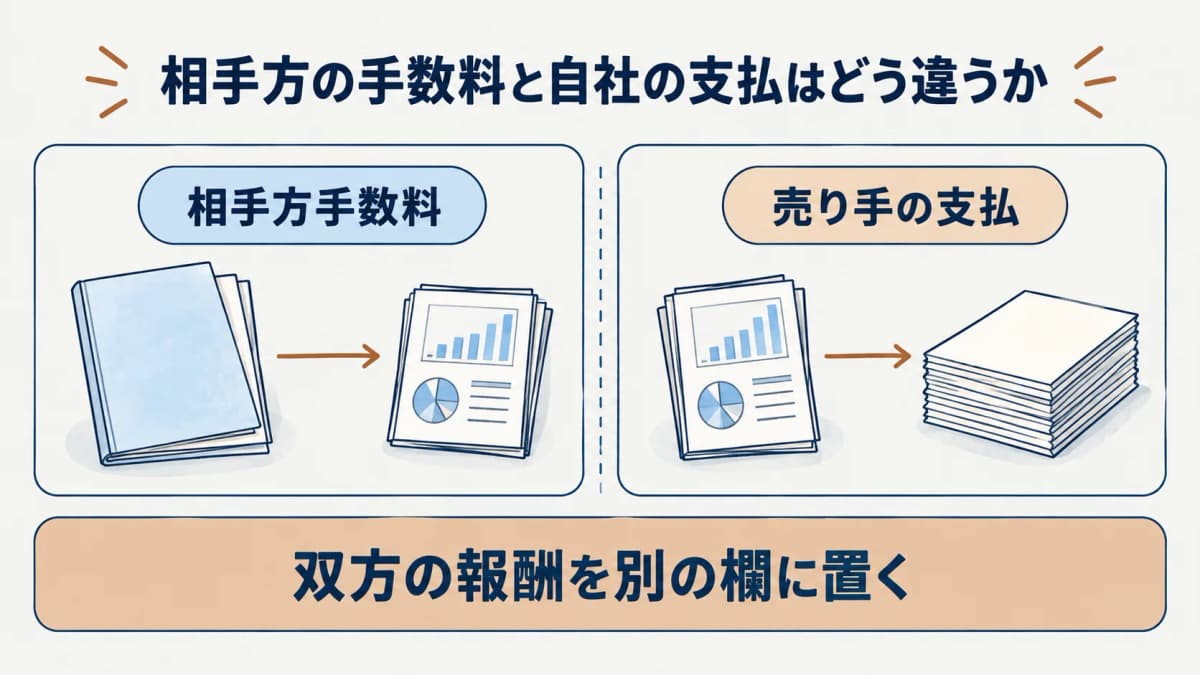
相手方が支払う手数料は、売り手の請求書に載る手数料とは別の項目です。それでも仲介者と双方の関係を理解するうえでは、説明を受ける必要があります。中小企業庁の第3版配布ページは「手数料の額(相手方の手数料を含む。)」についての説明を改訂点に挙げています(2026年10月21日確認)。
売り手は「相手方からも受け取るのか」「どの範囲まで説明されるのか」を書面とともに質問します。答えを求める理由は、自分の費用の総額に相手方の額を足すためではありません。仲介者の立場と候補先への説明に、どのような関係があるかを理解するためです。回答の内容を控え、後の説明が変わった場合も見返せるようにします。
相手方に関する説明では、知りたい内容を報酬と業務の二つに分けます。金額だけを聞いても、候補先の紹介や条件の伝達に誰が関与するか分からないため、支援者が双方へどう説明するかも確認します。
専任条項とテール条項の読み方
依頼している期間と契約終了後は別の時間帯です。専任条項は並行依頼、テール条項は終了後に一定の取引が生じた場合の報酬請求を扱います。
支援者から受けた回答は、契約日より前の説明か、交渉が進んだ後の説明かも記録します。相手方との関係が変わると質問の前提が変わるため、以前の説明がそのまま続くと推測せず確認するためです。
専任の対象期間と業務範囲
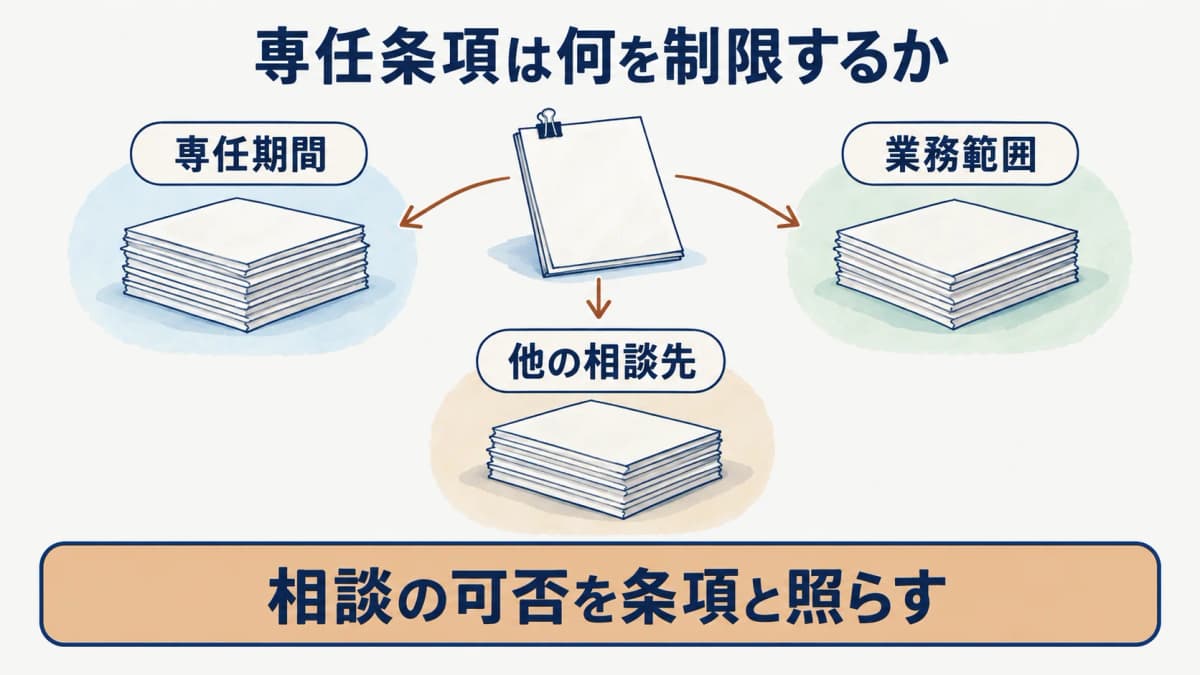
第3版は専任条項を、マッチング支援等で並行して他の仲介者やFAへ依頼することを禁止する条項として説明します。売り手は専任の対象となる業務と、いつからいつまで制限されるかを契約書で探します。候補者を探す活動だけなのか、相談やセカンドオピニオンに関する扱いまで書かれているのかを区別します。
条項の名前だけで適切かどうかを判断できません。ほかの支援者に意見を聞きたい場合は、現在の契約で可能な相談の範囲を支援者へ確かめ、法的な解釈は弁護士に尋ねます。第3版本体にはセカンドオピニオンや他の支援機関への相談に関する節もあるため、契約を読む際は関連箇所を併せて確認できます。
専任の対象を確かめる際は、別の仲介者への依頼と、税理士・弁護士への個別相談を同じ行にしません。売り手が相談したい相手の役割を明らかにして質問すれば、契約の文言がどの行為に関わるのか見えます。
契約書の報酬欄に別紙への参照があれば、その別紙も同じ版で受け取ります。本文だけを読んで説明が尽くされていると考えず、参照先まで確認します。
終了後の手数料条件
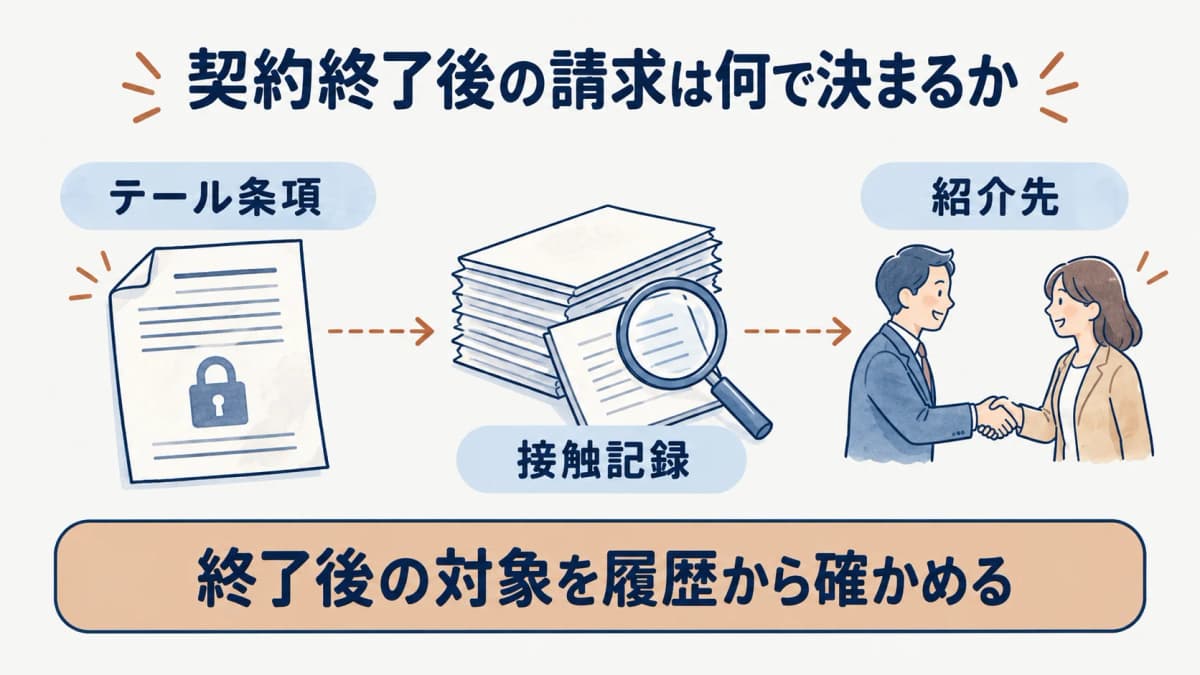
テール条項は、仲介契約やFA契約が終わった後の一定期間にM&Aが行われた場合にも、元の支援者が手数料を請求できるとする内容です。売り手は対象になる相手方、紹介や接触の記録、終了後の期間を別々に読みます。「契約を終えたので以後の支払いは一切ない」と早合点しないことが重要です。
交渉先の一覧や紹介の履歴を残せば、どの相手について説明を受けたかを後からたどれます。ただし特定の条項が有効か、範囲を修正すべきかは個別契約の判断です。契約書と候補先への接触記録を弁護士に示し、どの事実を確認すべきか相談します。
候補先の紹介履歴は、相手の名称だけでなく、いつ、どの資料を受け取り、誰と面談したかを残します。契約終了後に対象を確認する必要が生じたとき、記憶だけに頼らず、契約書の定義と記録を照らせます。
仲介とFAで異なる利益相反の場面
誰と契約し、誰から報酬を受けるかは利益相反を理解する入口です。仲介とFAの名称だけで支援者の義務や自社への関与を決めず、書面で関係を示してもらいます。
仲介者の両当事者との関係
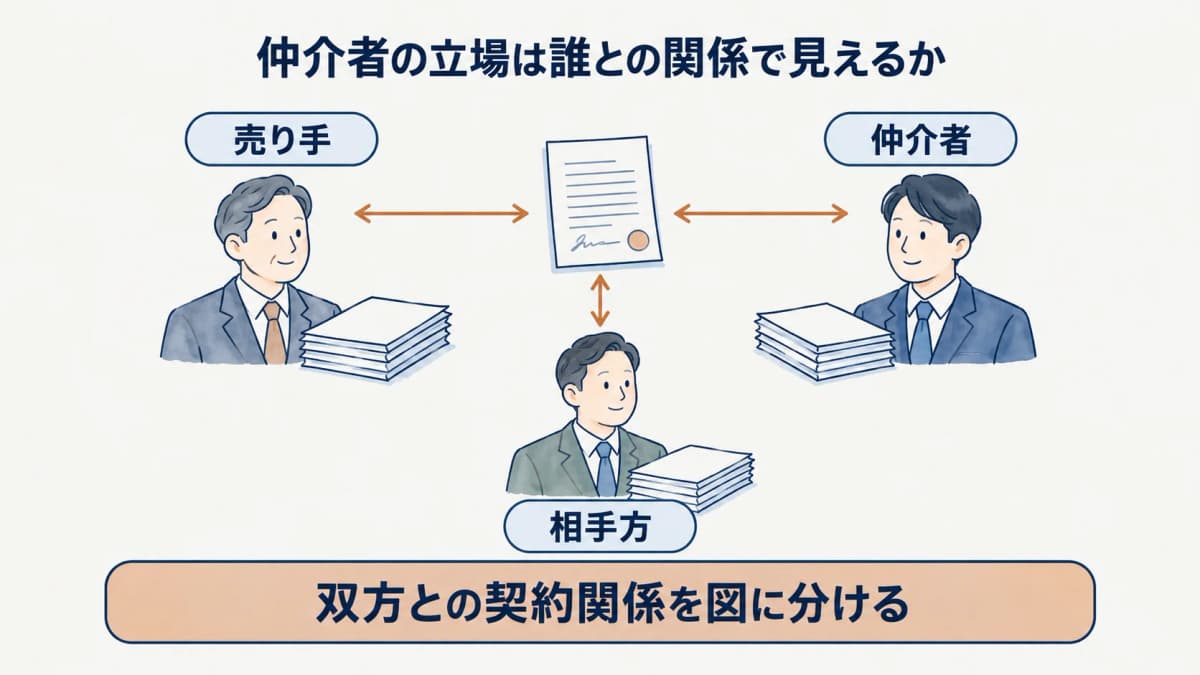
仲介者は売り手と相手方の間に立つため、双方との契約関係や報酬の説明が論点になります。第3版は仲介者の利益相反に関するリスクと対応策を扱っています。売り手は、候補先の探索、条件の伝達、質問への回答を誰の立場で行うかを尋ねると、支援範囲が見えやすくなります。
FAは通常、依頼した当事者の側で支援する役割として説明されますが、名称だけで個別の契約内容は決まりません。売り手側のFAを検討するなら、契約相手、担当業務、相手方との接触の仕方を比べます。どちらが有利かという一般的な結論を置くより、売り手が必要とする支援を言葉にすることが先です。
仲介者が売り手と相手方へ同時に連絡する場面では、どちらに何を伝えたかの記録が重要です。売り手は条件の希望を明文化し、口頭で伝えた内容と候補先へ示された内容に差がないかを確かめます。
広告・営業と候補先紹介の説明
第3版は仲介者・FAの営業や広告に関する規律を明記し、仲介者の利益相反事項を具体化しています(中小企業庁「中小M&Aガイドライン」配布ページ、2026年10月21日確認)。売り手は、紹介された候補先がどのような経路で選ばれたか、支援者がほかの立場でも関与しているかを尋ねます。宣伝文句だけで成果を予測せず、担当業務と説明資料を見ることが重要です。
支援を頼む前には、公的な事業承継・引継ぎ支援センターも選択肢にできます。中小企業庁「事業承継の支援策」は同センターの相談対応などを原則無料と案内しています(2026年10月21日確認)。民間支援者との契約条件を比較する前に、会社の現状と希望を公的窓口で整理する方法もあります。
広告で見たサービス内容と実際の契約業務が違う可能性があります。面談では宣伝資料の表現をそのまま期待値にせず、担当者の仕事、契約先、費用の発生条件を重要事項説明書と照らして質問します。
まとめ
第3版は、売り手が支援者に求める説明を整理する材料です。手数料は発生条件と算定基準、条項は契約中と終了後の範囲、利益相反は双方との関係を分けて読みます。まず手元の重要事項説明書と契約書を並べ、対応する箇所を探してください。
承継の方向がまだ定まらない場合は選択肢の全体像、制度を続けて読む場合は法令・制度の記事一覧から進められます。
よくある質問
- Q. 中小M&Aガイドラインは法律ですか
- 中小M&Aガイドラインは法律ではなく、中小企業庁が示す指針です。第3版の正式名称は「中小M&Aガイドライン(第3版)-第三者への円滑な事業引継ぎに向けて-」で、2024年8月30日に改訂が公表されました(中小企業庁配布ページ、2026年10月21日確認)。契約書や法令の条文とは位置づけが異なるため、説明を受ける際は文書の種類を確かめてください。
- Q. 相手方の手数料について何を尋ねますか
- 相手方の手数料の額と、いつ、どの書面で説明を受けられるかを尋ねます。第3版の配布ページは、手数料の額に相手方の手数料も含めて確認すべき事項としています(2026年10月21日確認)。売り手自身の支払条件と混同せず、仲介者が双方とどのような関係にあるかも併せて説明してもらいます。
- Q. ガイドラインの公表時期はいつですか
- 第3版の改訂は2024年8月30日に公表されました。中小企業庁の配布ページと第3版本体を2026年10月21日に確認した値です。登録支援機関への適用時期は登録や遵守宣言の時期によって異なるため、公表日だけを個々の支援機関への一律の開始日として扱わず、制度側の案内も確認します。
出典
本記事の出典は に内容を確認しています。
- 1.中小M&Aガイドライン(第3版)(chusho.meti.go.jp)
- 2.中小M&Aガイドライン(第3版)本文(chusho.meti.go.jp)
- 3.事業承継の支援策(chusho.meti.go.jp)