M&A仲介の手数料体系を契約前に読む
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
M&A仲介の手数料体系は、費目が発生する条件と計算の基準を分けて読むと理解しやすくなります。「成功報酬」という名前だけでは、どの取引段階で請求されるか、最低報酬との関係は分かりません。売り手は説明資料と契約書を対応させて確認します。
「料率を聞いたのに最終的な負担が見通せない」という疑問は、率がかかる対象と支払条件が示されていないときに生じます。数字を比べる前に、何を算定基準にするかを確かめる必要があります。
本記事では着手から契約終了後までの費目、レーマン方式の基準となる価額、相手方の手数料に関する説明を扱います。実額の見積りや特定の契約の妥当性は判断せず、契約前に尋ねる箇所を整理します。
本記事で分かること
- 着手・途中・成立時に分けた費目の発生条件
- レーマン方式の算定基準と最低報酬の関係
- 相手方の手数料と書面に残す質問
結論:M&A仲介の手数料体系の読み方(早見表)
M&A仲介の手数料体系とは、支援の段階ごとに生じる費目と、報酬を計算する基準を定めた契約上の仕組みです。中小企業庁「中小M&Aガイドライン(第3版)」は手数料の説明に関する項目を示しています(2024年8月改訂公表、2026年10月21日確認)。ガイドライン第3版の説明項目を押さえたうえで、各費目を契約書で探します。
| 費目・条件 | 確かめること | 書面の場所 | 根拠・関連 |
|---|---|---|---|
| 着手金 | 契約締結など、発生のきっかけ | 報酬条項 | 中小M&Aガイドライン第3版・2026年10月21日 |
| 中間金 | 基本合意など、途中段階の定義 | 支払時期の欄 | 同第3版・同日 |
| 月額報酬 | 対象期間と終了条件 | 月額の定め | 同第3版・同日 |
| 成功報酬 | 成立とみなす条件、算定基準 | 成功報酬の定め | 同第3版・同日 |
| 最低報酬 | 算定結果との関係 | 最低報酬の欄 | 同第3版・同日 |
費目の名称は契約によって異なります。表を写して支払額を推定するのではなく、自社が提示された書面にどの費目があるかを照合します。
支払時点から費目を読み分ける
支払時点と業務の進み方を対応させると、取引が止まった場合に残る費目も見えます。報酬の名目が似ていても、契約書上の発生条件を個別に確認します。
| 進行の場面 | 費目の例 | 確認する条件 |
|---|---|---|
| 支援を依頼する | 着手金、月額報酬 | 契約の開始と対象期間 |
| 途中の合意をする | 中間金 | どの合意・書面で発生するか |
| 取引が成立する | 成功報酬、最低報酬 | 成立の定義と算定基準 |
着手・途中・成約時の区分
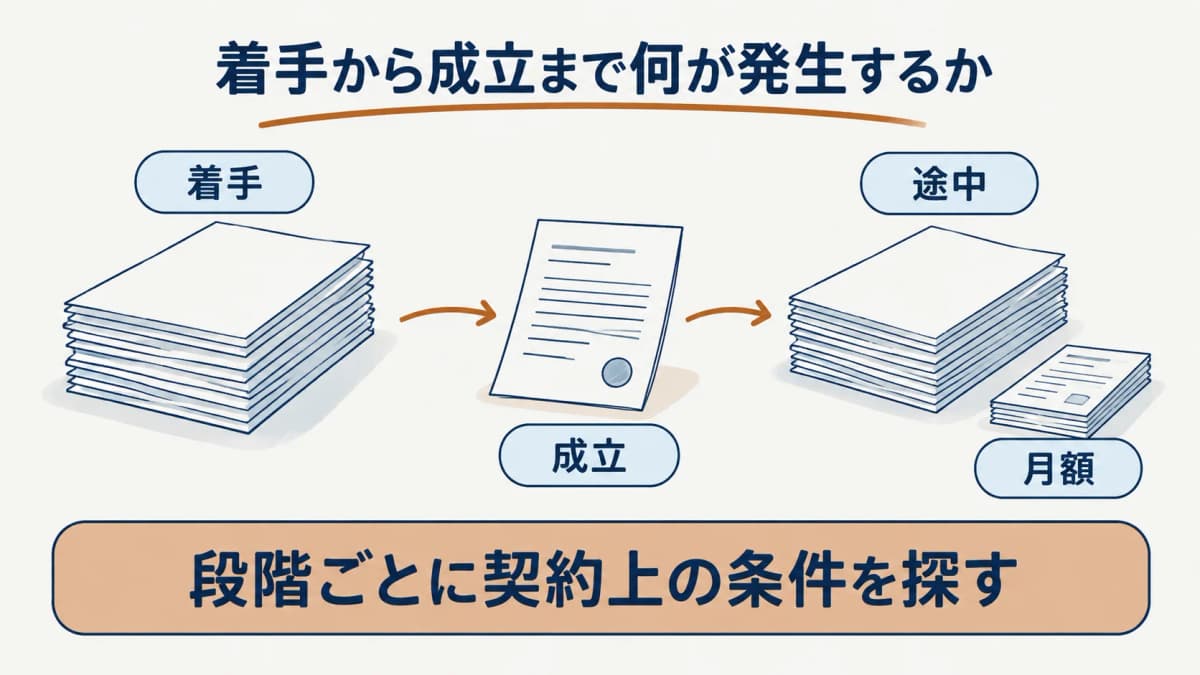
着手金は支援を始める時点、中間金は途中の合意など、成功報酬は取引の成立に関わる費目として説明されることがあります。ただし名前だけでは発生条件は決まりません。基本合意の締結時なのか、候補先の紹介時なのか、最終契約時なのかを契約書の文言で確認します。中小M&Aガイドライン第3版は支援内容と対価の説明を扱っています(2026年10月21日確認)。
売り手は各段階で受ける業務内容も並べます。候補先を紹介された時点と、取引が最終的に成立した時点を同じ「成約」と呼ぶ資料があれば、どの条項の定義かを支援者に確認します。必要なら弁護士に契約書を見せ、一般的な説明から自社の支払義務を推測しないようにします。
費目の名称は支援者によって違うため、着手・途中・成立という段階を横軸にして整理します。月額の支払がある場合は、いつからいつまで続くのか、ほかの報酬と重なるのかを尋ねます。支払予定だけでなく、その段階でどの業務が提供されるかも書面で対応させます。
中止した場合の取扱い
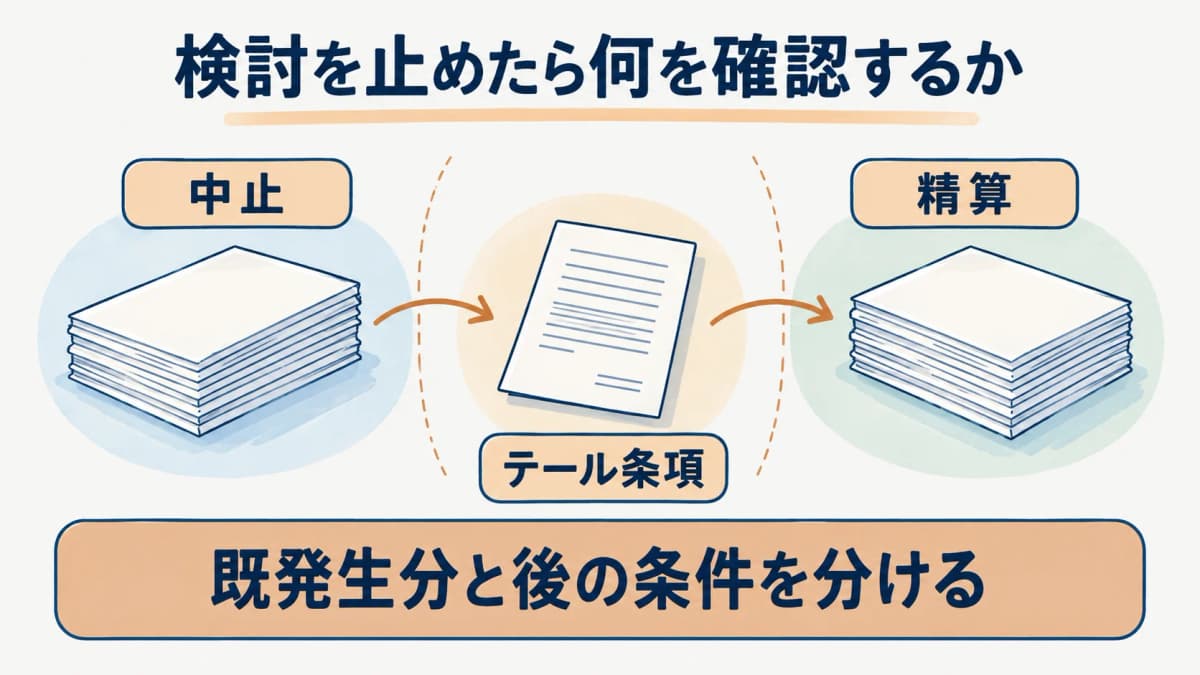
候補先との話が進まなかった場合や、売り手が方針を変えた場合に、既に発生した費目がどう扱われるかは契約で確かめます。月額報酬の終了時期、中間金の返還の有無、解約の通知方法は、それぞれ別の箇所に書かれていることがあります。売り手は「取引が成立しないなら支払いは全てない」と考えず、費目ごとの条件を書き出します。
解約条項と手数料条項が離れたページにある場合は、両方を同時に読みます。支援者に質問した答えは日付と担当者を付けて残すと、後で契約書との対応を確かめられます。条件の有効性や修正案を判断する必要がある場合は、契約書全体を弁護士へ示します。
途中で売却の検討を止める場合、既に生じた支払と今後生じ得る支払を分けて確認します。解約の連絡方法、返金や精算の定め、紹介済みの相手方に関わる条項を契約書で探します。条項の効力や自社への適用については、経緯を整理して弁護士に相談してください。
レーマン方式の基礎を確認する
料率を掛ける前の基準となる価額が、計算の意味を左右します。中小M&Aガイドライン第3版は基準となる価額に複数の考え方があることを説明しています。
算定基準に含まれる項目
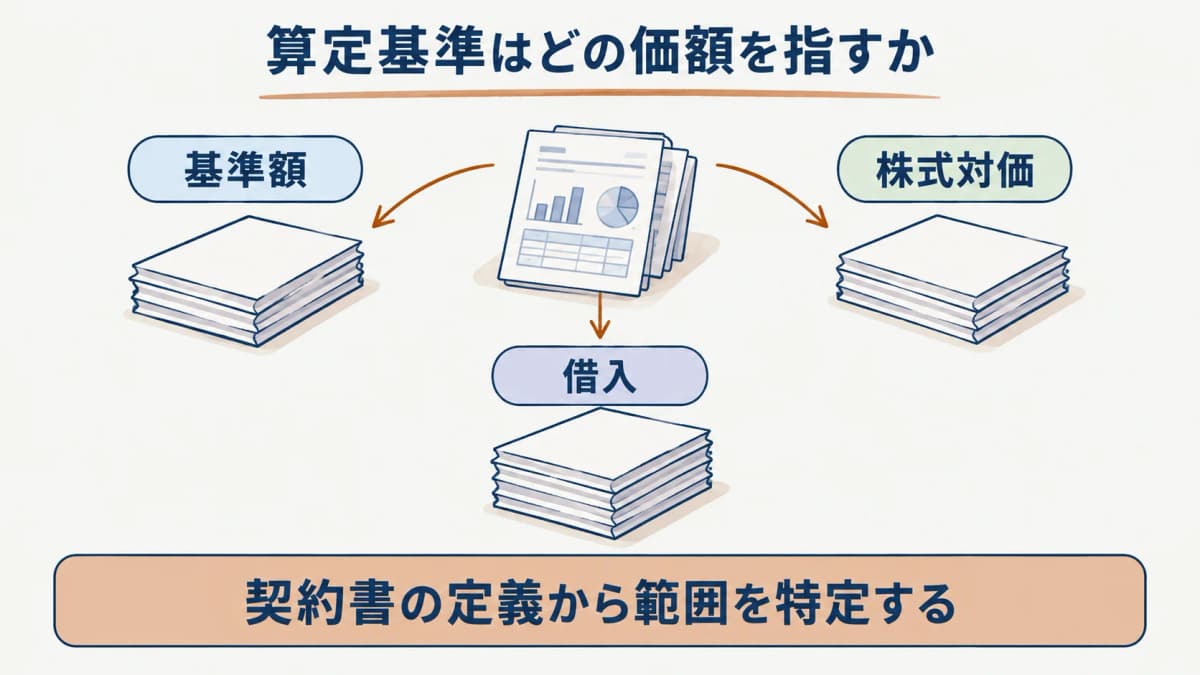
手数料の説明で「レーマン方式」と聞いたら、まず算定基準の名称を尋ねます。株価を基準にするのか、移動総資産を基準にするのか、企業価値を基準にするのかで、何を含めて考えるかが異なります。負債や現預金が計算上どう扱われるかも契約書と説明資料で確かめます。方法の名称だけから報酬の額を出すことはできません。
中小企業庁の第3版は、基準となる価額の考え方と金額の目安を確認する重要性を説明しています(配布ページ、2026年10月21日確認)。売り手は支援者が使う用語をそのまま記録し、どの資料のどの数値を基にするかを質問します。会社の売却額や企業価値をこの記事で試算せず、具体的な説明は当事者が受け取った書面で確かめます。
算定基準を尋ねる際は、株式の対価と企業価値など、契約書に現れる用語をそのまま控えます。借入や現預金を含むかという説明があれば、どの資料の数字を使うのかも聞きます。名称だけで同じ算定結果になると考えず、基準となる範囲を書面で特定します。
段階料率と最低報酬の関係
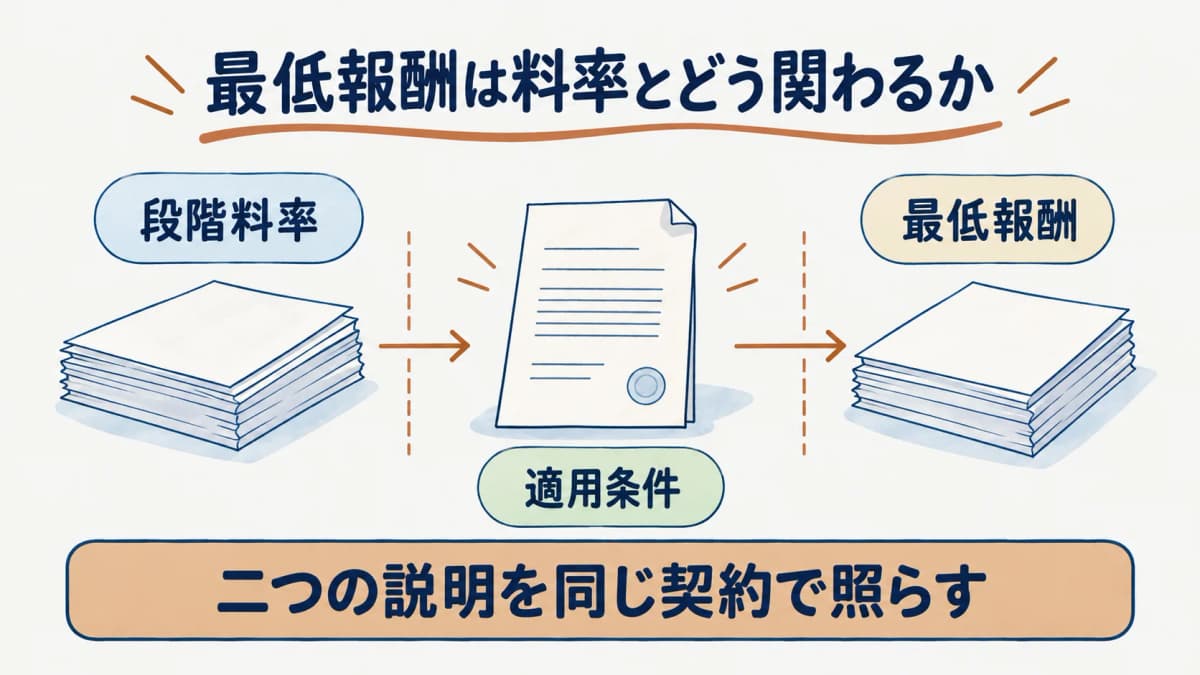
レーマン方式に段階的な料率が示されていても、最低報酬が別に定められることがあります。売り手は「算定結果」と「最低報酬」のどちらが適用される条件なのかを契約書で探します。最低報酬があるだけで不利と決めつけず、どの業務への対価か、途中で取引が終わる場合にどう扱われるかを確かめます。
第3版本体にはレーマン方式と最低手数料の解説があります(中小企業庁、2026年10月21日確認)。料率表だけを見ても、算定基準が明らかでなければ負担は理解できません。支援者には、基準となる価額の種類、料率の当てはめ、最低報酬の優先関係を順に説明してもらい、疑問は書面で残します。
段階料率の説明と最低報酬の説明は別々に受けます。最低報酬がある契約では、料率だけを見ても支払条件の全体像をつかめません。金額の相場や実額を推測するのではなく、どの条項が先に適用され、どの時点で確定するかを支援者に質問します。
相手方の手数料も説明を求める
自社の支払と相手方の支払を混同しないことが大切です。相手方への請求は売り手自身の費用ではなく、仲介者の立場を理解するための情報です。
ガイドラインが示す説明項目
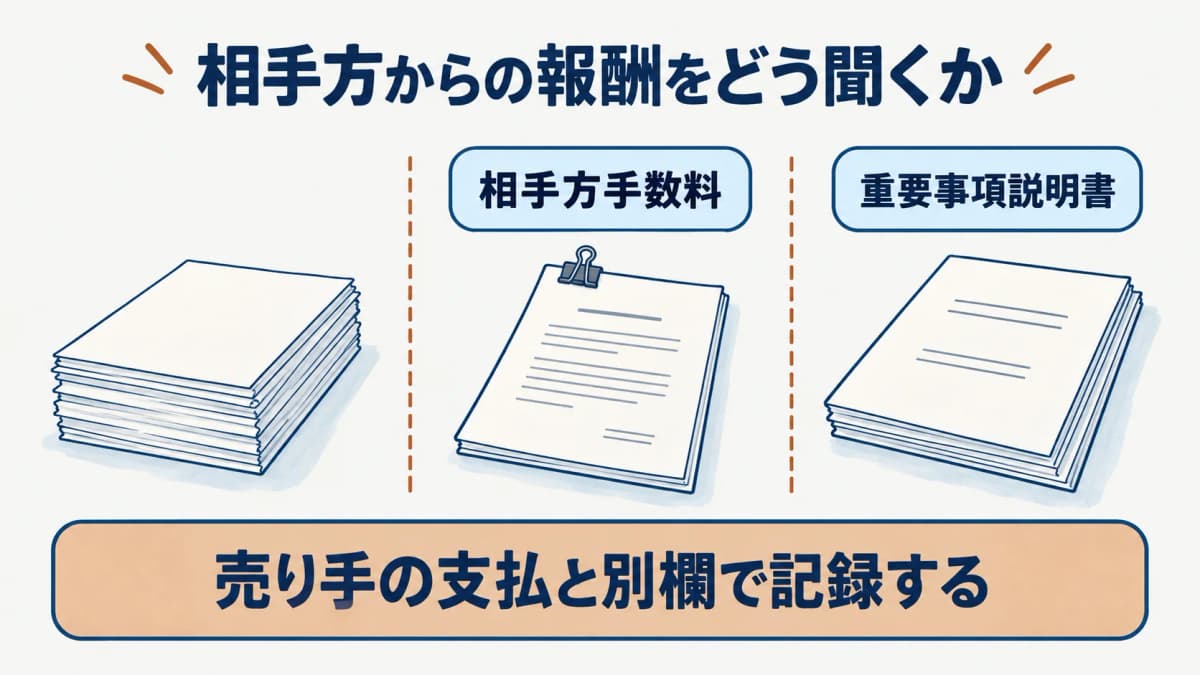
中小企業庁の第3版配布ページは、手数料の額について相手方の手数料を含めて確認すべき事項を説明しています(2026年10月21日確認)。仲介者とFAでは相手方との関係が異なるため、まず契約の当事者を確認します。相手方から報酬を受けるなら、どの時点で、どの範囲の説明を受けられるかを尋ねます。
相手方の手数料を自社の支払に加算して総額を示す資料と読み違えないでください。目的は、候補先の紹介や条件調整に関わる支援者の立場を把握することです。仲介とFAの説明項目も参照し、利益相反に関する質問と併せて聞きます。
相手方が支払う報酬については、売り手自身の請求額と混ぜずに欄を分けます。仲介者が双方へ提供する業務、報酬を受ける条件、条件交渉での立場を尋ねると、利益相反の論点が見えます。相談先を役割から選ぶも併せて確認できます。
書面で残す質問と回答
支援者からの説明は、重要事項説明書、契約書、面談での回答を対応させて残します。たとえば「成功報酬が発生する取引の定義」「最低報酬との関係」「相手方から受ける報酬の説明」は、それぞれ別の質問です。一問にまとめると回答の一部を聞き漏らしやすくなります。
契約条件を理解する前の相談先として、事業承継・引継ぎ支援センターもあります。中小企業庁「事業承継の支援策」は同センターの相談対応などを原則無料と案内しています(2026年10月21日確認)。公的窓口と民間支援者の契約は別であり、契約条項の判断が必要なら弁護士に書面を示します。登録制度の読み方から公的データベースで見られる欄も確認できます。
説明の記録は、口頭の印象だけで残さず、契約案や重要事項説明書の該当箇所を示して質問と回答を対応させます。担当者や書面の版が変わったら再確認します。報酬条項の解釈に疑問が残る場合は、支援者の説明と契約案を弁護士へ見せてください。
契約を比較するための表は費目の名前を縦に並べるだけでなく、発生条件、算定基準、支払時点、途中終了時の扱いを横に置きます。空欄があれば推測で埋めず、支援者に書面の場所を示してもらいます。説明された内容と契約案が一致したかも、契約前に確認してください。
回答を受けた日と資料の版を併記します。不明点が残った条項は、署名の前にまとめて質問し、回答を控えます。
まとめ
M&A仲介の手数料は、費目ごとの発生条件、レーマン方式の算定基準、最低報酬との関係を順に読みます。相手方の手数料は自社の支払とは別に、支援者の立場を知るために質問します。最初に契約書の報酬条項と重要事項説明書を並べてください。
中小M&Aガイドライン第3版の記事と登録制度の記事で説明の出所を確認し、費用カテゴリから関連する論点へ進められます。
よくある質問
- Q. 成功報酬は成約したときだけ発生しますか
- 成約したときだけとは限りません。どの時点を契約書で「成約」または報酬の発生条件と呼ぶかによって確認すべき内容が変わります。途中の合意で別の費目が生じる場合もあるため、着手金、中間金、成功報酬を分けて読みます。中小M&Aガイドライン第3版の説明項目も参照し、曖昧な文言は支援者と弁護士に確認してください。
- Q. 最低報酬と料率はどう違いますか
- 最低報酬は一定の場合に適用される報酬の下限を定める考え方で、料率は基準となる価額に掛ける割合です。両方が契約にあるときは、どの算定結果を採るかを確認します。中小M&Aガイドライン第3版はレーマン方式と最低手数料を扱っています(2026年10月21日確認)。実際の支払条件は提示された契約書を見てください。
- Q. 相手方が払う手数料も確認できますか
- 確認できます。中小企業庁「中小M&Aガイドライン(第3版)」は手数料の額について相手方の手数料も含めた説明を扱っています(2026年10月21日確認)。売り手が支払う費目とは分け、相手方から報酬を受けるか、どの書面で説明するかを仲介者に尋ねてください。説明と契約の関係に疑問があれば弁護士に相談します。
出典
本記事の出典は に内容を確認しています。
- 1.中小M&Aガイドライン(第3版)(chusho.meti.go.jp)
- 2.中小M&Aガイドライン(第3版)本文(chusho.meti.go.jp)
- 3.事業承継の支援策(chusho.meti.go.jp)